

Anar Bayramovdan YENİ AÇIQLAMA
04 Noyabr 2026, 10:50
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
118
04.11.2026, 10:10

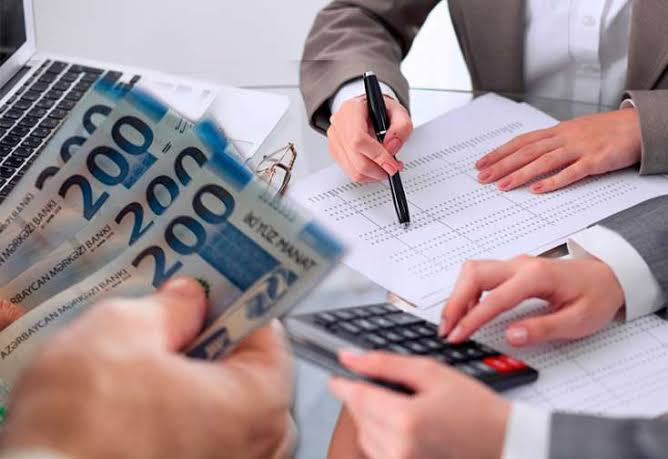
Ölkəmizdə kredit götürən vətəndaşların işsiz qalacağı təqdirdə borc öhdəliklərinin sığorta hesabına qarşılanmasını nəzərdə tutan yeni mexanizmin tətbiqi kredit bazarında yeni mərhələnin başlanğıcını qoyur. Sözügedən sistem bir tərəfdən gəlirini itirən vətəndaşların borc yükünün yüngülləşdirilməsinə, digər tərəfdən isə bankların kredit risklərinin azaldılmasına xidmət edəcək.
Oxu24.com globalinfoaz-a istinadən xəbər verir ki, vətəndaşın işini itirməsi onun yalnız gündəlik gəlirlərinə deyil, mövcud kredit öhdəliklərinə də ciddi təsir edir. Əsasən də aylıq gəlirinin böyük hissəsini kredit ödənişlərinə yönəldən ailələr üçün işsizlik qısa müddətdə maliyyə çətinliyinə, gecikmələrə və borcun artmasına səbəb olur. Ona görə kredit öhdəliklərinin müəyyən müddət ərzində sığorta şirkətləri tərəfindən qarşılanması borcalan üçün maliyyə təhlükəsizliyi yaradacaq.
Amma mexanizmin real səmərəsi onun vətəndaşa hansı qiymətə başa gələcəyindən və təminatın əhatə dairəsindən asılı ola bilər. Bu sığorta haqqı kreditin ümumi dəyərinə əlavə edilərsə, borcalan işsiz qalmaq riskindən qorunmaq üçün əvvəlcədən əlavə xərc çəkəcək. Həmin xərc isə xüsusilə aşağı gəlirli vətəndaşlar üçün yeni maliyyə yükü yaradacaq. Bundan başqa, mühüm məsələ işsizliyin hansı hallarda sığorta hadisəsi hesab ediləcəyi ilə bağlı olacaq. Təminat yalnız müəyyən əsaslarla işdən çıxarılan şəxslərə şamil olunarsa, mexanizmin əhatə dairəsi məhdud qalacaq.
Lakin banklar baxımından belə bir sistem kreditlərin geri qaytarılmaması riskinin bir hissəsini sığorta sektoruna ötürmək imkanı yaradacaq. Bu, problemli kreditlərin artmasının qarşısını almağa, bankların kredit portfelinin keyfiyyətini qorumağa və borcalanların gəlir itkisi səbəbindən yaranan maliyyə itkilərini azaltmağa kömək edəcək.
Eyni zamanda, sığorta mexanizminin tətbiqi kredit faizlərinin avtomatik aşağı düşməsinə səbəb olmaya bilər. Ona görə ki, kredit faizləri yalnız borcun qaytarılmaması riskindən deyil, bankların resurslarının dəyərindən, inflyasiyadan, əməliyyat xərclərindən və bazardakı rəqabətdən də asılı olur. Belə sığorta bankların risklərini azaltsa da, bu üstünlüyün kredit faizlərinə nə dərəcədə yansıyacağı bankların kommersiya siyasətindən asılı ola bilər.
Yəni, yeni mexanizmin uğuru sığorta şirkətlərinin, bankların və borcalanların maraqları arasında düzgün tarazlığın yaradılmasından asılıdır. Sığorta haqqı münasib, ödəniş şərtləri aydın və təminat real olarsa, bu sistem kredit bazarında etimadı gücləndirə, vətəndaşları gözlənilməz gəlir itkisinin yaratdığı borc böhranından bir qədər qoruyacaq. Bununla yanaşı, sığorta kredit götürənlər üçün əlavə xərc yaradan formal xidmətə çevrilmək riski də mövcuddur.

10:50 / 04 Noyabr 2026
 CƏMİYYƏT
1
10:46 / 04 Noyabr 2026
CƏMİYYƏT
25

10:39 / 04 Noyabr 2026
HÜQUQ
39
10:28 / 04 Noyabr 2026
DÜNYA
58
10:26 / 04 Noyabr 2026
KRİMİNAL
47
10:24 / 04 Noyabr 2026
CƏMİYYƏT
92
10:16 / 04 Noyabr 2026
CƏMİYYƏT
56
10:03 / 04 Noyabr 2026
CƏMİYYƏT
156
10:00 / 04 Noyabr 2026
KRİMİNAL
74
09:54 / 04 Noyabr 2026
DÜNYA
89

09:52 / 04 Noyabr 2026
İQTİSADİYYAT
64
09:43 / 04 Noyabr 2026
CƏMİYYƏT
69
09:31 / 04 Noyabr 2026
CƏMİYYƏT
80
09:30 / 04 Noyabr 2026
CƏMİYYƏT
78
09:25 / 04 Noyabr 2026
CƏMİYYƏT
70
09:22 / 04 Noyabr 2026
CƏMİYYƏT
112
09:12 / 04 Noyabr 2026
DÜNYA
96
09:05 / 04 Noyabr 2026
SİYASƏT
494
09:00 / 04 Noyabr 2026
CƏMİYYƏT
116
08:58 / 04 Noyabr 2026
CƏMİYYƏT
108
08:58 / 04 Noyabr 2026
KRİMİNAL
901
08:47 / 04 Noyabr 2026
DÜNYA
116
05:10 / 04 Noyabr 2026
ŞOU-BİZNES
215
© 2026 Oxu24.com Müəllif hüquqları qorunur.