

Əli Əsədov yeni qərar İMZALAYIB
03 Noyabr 2026, 20:51
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
476
03.11.2026, 19:49

Azərbaycanda bankların kredit verərkən vətəndaşların gəlirlərini hesablaması, həmçinin nisyə mal satışı ilə məşğul olan şirkətlərə verilən kreditlər üzrə yeni qiymətləndirmə meyarlarının müəyyənləşdirilməsi maliyyə sektorunda mühüm müzakirə mövzusuna çevrilib. Noyabrın 10-dan etibarən qüvvəyə minəcək bu yeniliklərə əsasən, nisyə satış həyata keçirən şəxslər portfelin ümumi həcmi və alıcılarının sayı barədə banka məlumat təqdim etməlidirlər. Təqdim edilən bu məlumatlar kredit bürolarının göstəriciləri ilə müqayisə olunacaq və uyğunluq 90%-dən az təşkil edərsə, həmin kreditlər qeyri-qənaətbəxş aktivlərə aid ediləcək. Ekspertlər hesab edirlər ki, tətbiq edilən bu sərt meyarlar həm vətəndaşların həddindən artıq borclanmasının qarşısını alacaq, həm də bankların risklərini əhəmiyyətli dərəcədə sığortalayacaq. Bununla belə, sahibkarların bu mexanizmə uyğunlaşması və məlumatların şəffaflaşdırılması prosesi müəyyən zaman tələb edəcək.
Mövzu ilə bağlı iqtisadçı Xalid Kərimli Oxu24.com-a fikir bildirib.
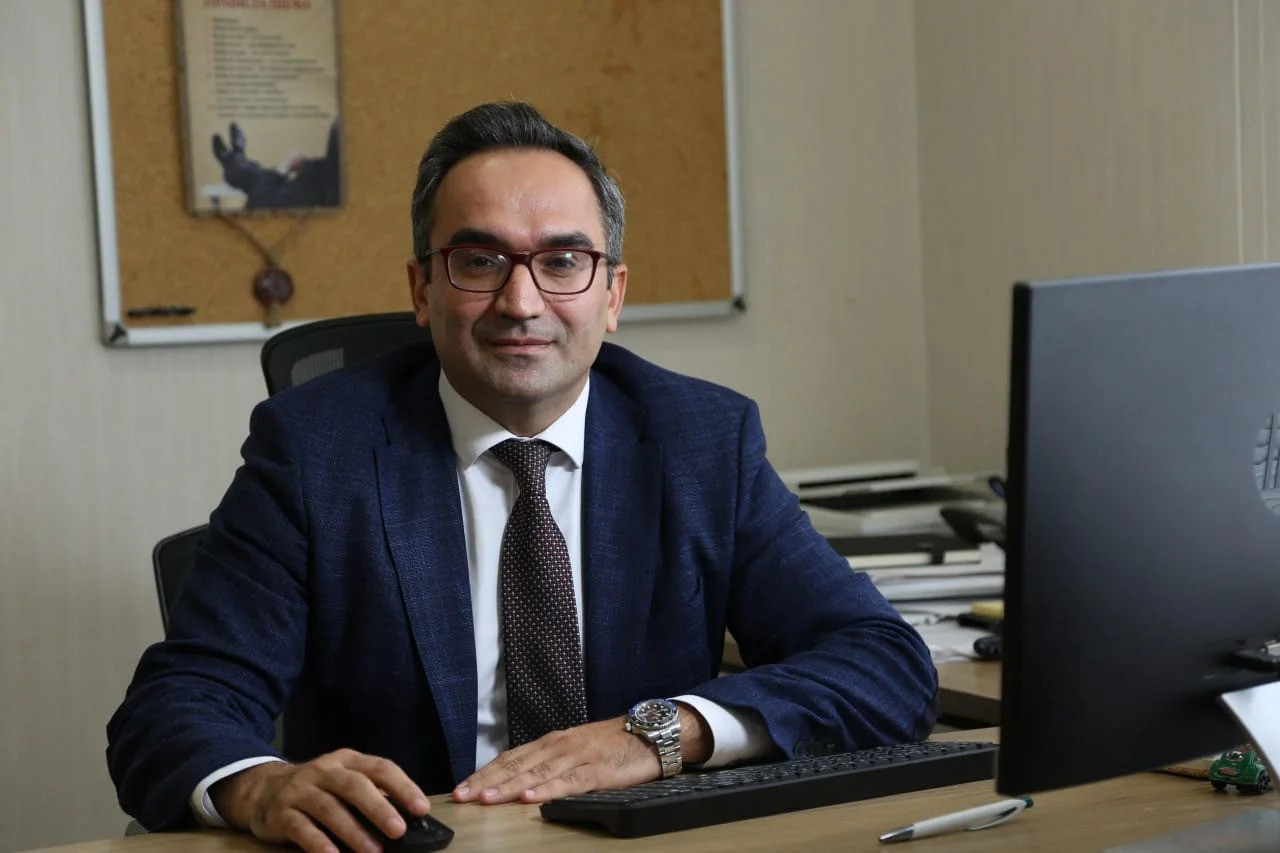
Ekspert hesab edir ki, sözügedən qaydanın tətbiqi həm vətəndaşların həddindən artıq borclanmasının qarşısının alınması, həm də bank sektorunda kredit risklərinin azaldılması baxımından müsbət addımdır. Onun sözlərinə görə, hazırda banklar kredit qərarı verərkən, əsasən, rəsmi qeydiyyatda olan borc öhdəliklərini nəzərə alırlar. Lakin vətəndaşların mağazalar və digər kommersiya subyektləri qarşısında yaranan borcları vahid informasiya sistemində əks olunmadığından, onların ümumi maliyyə yükü barədə tam təsəvvür formalaşmır.
Ekspert qeyd edib ki, vətəndaşın eyni vaxtda bir neçə mağazaya və ya şirkətə borclu olması, lakin bu öhdəliklərin müvafiq qurumlar tərəfindən görünməməsi onun əlavə kredit götürməsinə şərait yaradır:
“Nəticədə, bank borcalanın real ödəmə qabiliyyətini və mövcud maliyyə öhdəliklərini tam qiymətləndirə bilmir. Məsələn, aylıq 500 manat borc ödəmək imkanına malik olan şəxsə mövcud öhdəlikləri nəzərə alınmadan əlavə kredit verilməsi onun aylıq borc yükünün 1000 manata qədər yüksəlməsinə səbəb ola bilər. Bu isə həm vətəndaşın maliyyə vəziyyətini çətinləşdirir, həm də bankın kredit risklərini artırır”.
Xalid Kərimli bildirib ki, borc öhdəlikləri ilə bağlı məlumatların vahid sistemdə toplanması şəffaflığın artırılmasına və bankların borcalanların maliyyə vəziyyətini daha dəqiq qiymətləndirməsinə imkan verə bilər. Eyni zamanda, kredit risklərinin azalması perspektivdə istehlak kreditləri üzrə faiz dərəcələrinə də müsbət təsir göstərə bilər. Belə ki, bankların borcalanların ümumi borc yükü barədə daha dolğun məlumata malik olması risklərin düzgün hesablanmasına şərait yaradar:
“Hazırda məlumat çatışmazlığı və qeyri-müəyyənlik istehlak kreditləri üzrə risk səviyyəsinin yüksəlməsinə, bunun nəticəsində isə daha yüksək faiz dərəcələrinin tətbiqinə səbəb olan amillərdən biridir”.
Bununla yanaşı, ekspert vurğulayıb ki, qaydanın effektivliyi yalnız onun qəbul edilməsindən deyil, praktiki icra mexanizmindən də asılı olacaq. Onun sözlərinə görə, mağazaların, şirkətlərin və digər kommersiya subyektlərinin bu sistemə məlumat təqdim etməsi, məlumat mübadiləsinin hansı qaydada həyata keçirilməsi və mexanizmin texniki baxımdan necə tətbiq olunması hələ dəqiqləşdirilməli məsələlərdir. Buna görə də əsas diqqət qərarın qəbulundan daha çox onun icra mexanizminin düzgün qurulmasına yönəldilməlidir.
Çimnaz Telmanqızı
Həmçinin oxuyun


03 Noyabr 2026, 20:51

03 Noyabr 2026, 20:49

03 Noyabr 2026, 20:42

03 Noyabr 2026, 20:28
20:51 / 03 Noyabr 2026
 CƏMİYYƏT
10
20:49 / 03 Noyabr 2026
CƏMİYYƏT
11

20:42 / 03 Noyabr 2026
CƏMİYYƏT
25
20:31 / 03 Noyabr 2026
KRİMİNAL
50
20:28 / 03 Noyabr 2026
CƏMİYYƏT
3159

20:27 / 03 Noyabr 2026
SİYASƏT
108
20:20 / 03 Noyabr 2026
CƏMİYYƏT
104
20:19 / 03 Noyabr 2026
CƏMİYYƏT
74
20:09 / 03 Noyabr 2026
CƏMİYYƏT
66
20:00 / 03 Noyabr 2026
CƏMİYYƏT
74
19:39 / 03 Noyabr 2026
CƏMİYYƏT
87
19:39 / 03 Noyabr 2026
CƏMİYYƏT
92
19:32 / 03 Noyabr 2026
CƏMİYYƏT
558

19:29 / 03 Noyabr 2026
SİYASƏT
82
19:25 / 03 Noyabr 2026
KRİMİNAL
184

19:18 / 03 Noyabr 2026
CƏMİYYƏT
123
19:12 / 03 Noyabr 2026
KRİMİNAL
1123
19:04 / 03 Noyabr 2026
CƏMİYYƏT
84
18:59 / 03 Noyabr 2026
CƏMİYYƏT
147
18:53 / 03 Noyabr 2026
DÜNYA
584
18:49 / 03 Noyabr 2026
HƏRBİ
160
18:40 / 03 Noyabr 2026
CƏMİYYƏT
124
18:33 / 03 Noyabr 2026
CƏMİYYƏT
146
© 2026 Oxu24.com Müəllif hüquqları qorunur.