

Sevgi və pul – Üç BÜRC üçündür
03 Noyabr 2026, 03:05
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
3507
09.10.2026, 00:04

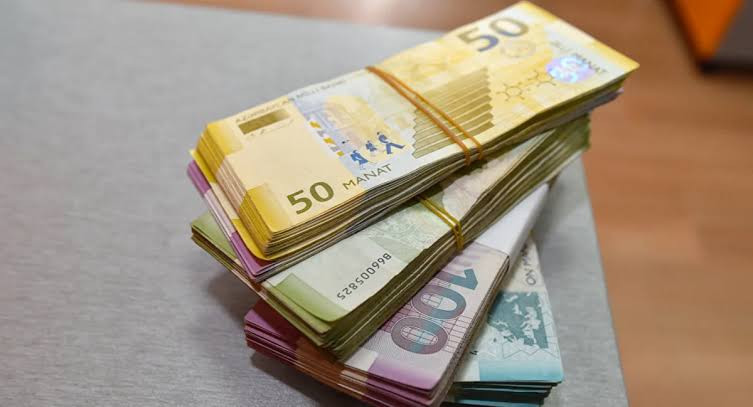
Mikro sahibkarlıq subyekti olan hüquqi şəxslər müəyyən şərtlərə cavab verdikləri halda mənfəət vergisində 75 faizlik güzəştdən yararlana bilərlər.
Oxu24.com xəbər verir ki, Vergi Məcəlləsinin 106.1.20-ci maddəsinə əsasən, müəyyən edilmiş tələblərə cavab verən mikro sahibkarlıq subyekti olan hüquqi şəxsin sahibkarlıq fəaliyyətindən əldə etdiyi mənfəətin 75 faizi vergidən azad edilir.
Ümumiyyətlə, mənfəət vergisi müəssisələrin sahibkarlıq fəaliyyətindən əldə etdikləri mənfəətə tətbiq olunan əsas vergilərdən biridir. Vergi Məcəlləsinin 103-cü maddəsinə əsasən, Azərbaycanda rezident və qeyri-rezident müəssisələr, habelə sahibkarlıq fəaliyyətindən gəlir əldə edən qeyri-kommersiya təşkilatları mənfəət vergisinin ödəyiciləridir.
Ümumi qaydada rezident müəssisələrin mənfəəti 20 faiz dərəcə ilə mənfəət vergisinə cəlb olunur. Lakin iqtisadiyyatın müəyyən sahələrinin inkişaf etdirilməsi, investisiyaların təşviqi, kiçik sahibkarlığın dəstəklənməsi və innovativ fəaliyyətlərin stimullaşdırılması məqsədilə Vergi Məcəlləsində müxtəlif azadolma və güzəştlər nəzərdə tutulub.
2026-cı ildə mənfəət vergisinin hesablanması zamanı güzəştlərin düzgün tətbiqi xüsusi əhəmiyyət daşıyır. Belə ki, yalnız müəssisənin mikro sahibkarlıq subyekti olması güzəştdən yararlanmaq üçün hər zaman kifayət etmir. Müəyyən hallarda işçilərin sayı, sosial sığorta üzrə borcun olub-olmaması və digər tələblər də nəzərə alınır.
Mənfəət ümumi qaydada gəlirlərdən həmin gəlirlərin əldə olunması ilə bağlı çəkilən xərclər çıxıldıqdan sonra müəyyən edilir.
Məsələn, müəssisənin 2026-cı il ərzində gəlirləri 500 min manat, gəlirdən çıxılan xərcləri isə 400 min manat olarsa, onun mənfəəti 100 min manat təşkil edir. Bu halda 20 faiz dərəcə ilə mənfəət vergisi 20 min manat olacaq.
Lakin müəssisə qanunvericilikdə nəzərdə tutulan güzəştdən istifadə etmək hüququna malikdirsə, ödəniləcək verginin məbləği əhəmiyyətli dərəcədə azalır.
Məsələn, “AA” MMC 2026-cı ildə 80 min manat mənfəət əldə edib və mikro sahibkarlıq subyekti olmaqla güzəştdən istifadə üçün müəyyən edilmiş şərtlərə cavab verir.
Bu halda mənfəətin 75 faizi, yəni 60 min manatı güzəşt olunur. Vergiyə cəlb edilən mənfəət 20 min manat təşkil edir. Bunun 20 faizi hesablandıqda ödəniləcək mənfəət vergisi 4 min manat olur.
Güzəşt tətbiq edilmədiyi halda isə müəssisə 16 min manat mənfəət vergisi ödəməli idi. Beləliklə, güzəşt nəticəsində müəssisənin vergi öhdəliyi 12 min manat azalır.
BakuPost

02:30 / 03 Noyabr 2026
 CƏMİYYƏT
18
01:55 / 03 Noyabr 2026
DÜNYA
72
00:25 / 03 Noyabr 2026
DÜNYA
119
00:20 / 03 Noyabr 2026
TİBB
215
00:15 / 03 Noyabr 2026
DÜNYA
159
00:15 / 03 Noyabr 2026
CƏMİYYƏT
106
00:06 / 03 Noyabr 2026
KRİMİNAL
203
23:44 / 02 Noyabr 2026
TİBB
189
23:39 / 02 Noyabr 2026
CƏMİYYƏT
108
23:38 / 02 Noyabr 2026
CƏMİYYƏT
93
23:37 / 02 Noyabr 2026
CƏMİYYƏT
133
23:32 / 02 Noyabr 2026
DÜNYA
108
23:28 / 02 Noyabr 2026
CƏMİYYƏT
107
23:24 / 02 Noyabr 2026
DÜNYA
186
23:19 / 02 Noyabr 2026
OXU24 TV
137
23:12 / 02 Noyabr 2026
CƏMİYYƏT
111
23:05 / 02 Noyabr 2026
CƏMİYYƏT
129
23:05 / 02 Noyabr 2026
DÜNYA
121
22:55 / 02 Noyabr 2026
SİYASƏT
406
22:48 / 02 Noyabr 2026
CƏMİYYƏT
337
22:44 / 02 Noyabr 2026
DÜNYA
103
22:27 / 02 Noyabr 2026
CƏMİYYƏT
137
22:25 / 02 Noyabr 2026
SİYASƏT
115
© 2026 Oxu24.com Müəllif hüquqları qorunur.