

5 oktyabr müəllim gününə aid ŞEİRLƏR
05 Oktyabr 2026, 00:51
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
211
14.09.2026, 22:40

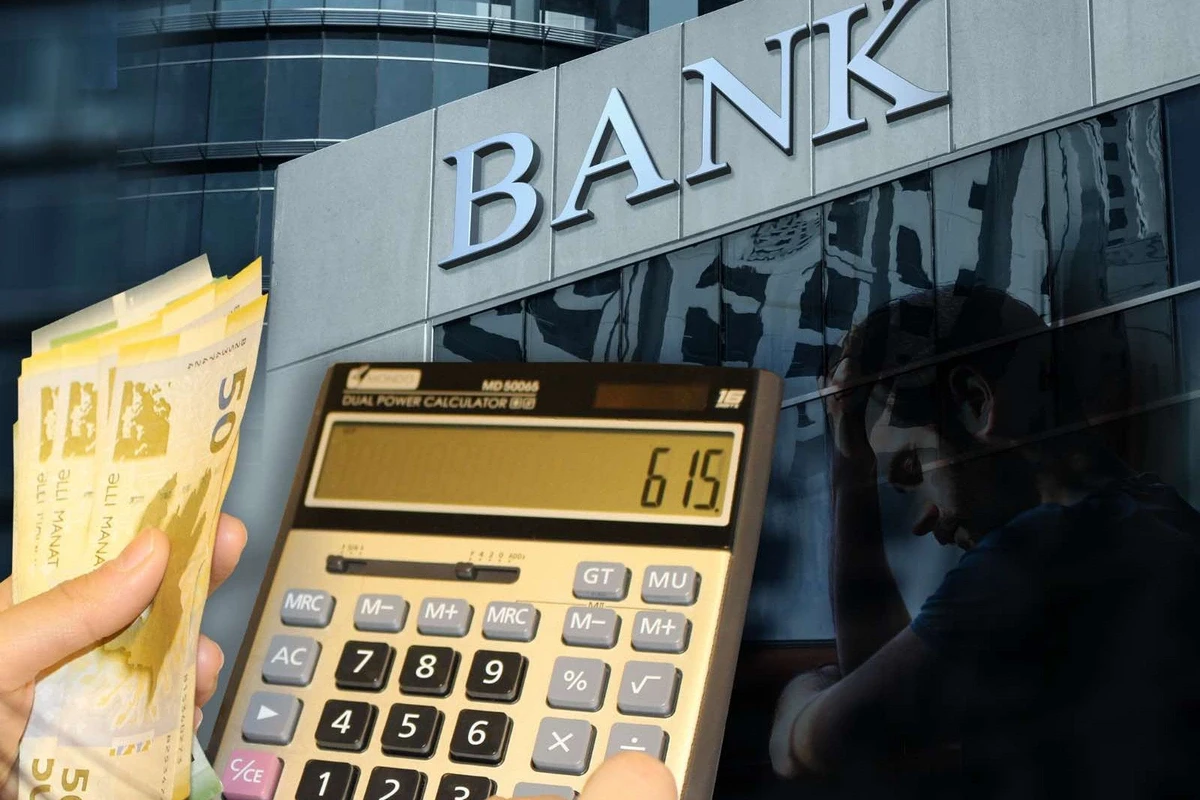
Azərbaycan Mərkəzi Bankı bank olmayan kredit təşkilatlarında gündəlik kreditlərin restrukturizasiyası üzrə tələbləri yeniləyib.
Yeni yanaşmaya görə, kreditin bir dəfə restrukturizasiyası onun kateqoriyasının yaxşılaşdırılmasına imkan verməyəcək. Təkrar restrukturizasiya zamanı isə kredit daha riskli aktiv kimi qiymətləndirilə bilər. Dəyişikliyin kredit bazarında borclanma risklərinin daha diqqətlə qiymətləndirilməsinə və problemli kreditlərin artımının qarşısının alınmasına təsir göstərəcəyi gözlənilir.
Oxu24.com xəbər verir ki, Bank sahəsi üzrə ekspert Əkrəm Həsənov Hit.az-a açıqlamasında bildirib ki, kreditlər Mərkəzi Bankın müəyyən etdiyi qaydalara əsasən müxtəlif kateqoriyalara bölünür:
“Banklar və bank olmayan kredit təşkilatları üçün tətbiq olunan tələblər fərqli olsa da, kreditlərin kateqoriyalara ayrılmasının əsas mahiyyəti eynidir. Bu bölgü kreditlərin risk səviyyəsinə əsaslanır. İlkin kateqoriyalar daha aşağı riskli kreditləri əhatə edir. Kredit üzrə gecikmələr və digər risk göstəriciləri artdıqca onun aid olduğu kateqoriya da dəyişir və risk səviyyəsi yüksəlir.
Hər bir kredit kateqoriyasına uyğun olaraq banklar və bank olmayan kredit təşkilatları müəyyən həcmdə ehtiyat yaratmalıdırlar. Kreditin risk səviyyəsi yüksəldikcə, həmin kredit üzrə ayrılmalı ehtiyatın məbləği də artır”.
Ekspert qeyd edib ki, restrukturizasiya isə kreditin mövcud şərtlərinin dəyişdirilməsi deməkdir:
“Məsələn, borcalanın krediti əvvəlki müddətdə ödəmək imkanının olmaması səbəbindən ödəniş müddətinin uzadılması restrukturizasiya hesab olunur. Qaydalara əsasən, kredit bir dəfə restrukturizasiya edildikdə onun əvvəlki, daha aşağı riskli kateqoriyada saxlanılması mümkün olmur.
Belə kreditin kateqoriyası dəyişdirilməli və daha yüksək riskli kredit kimi qiymətləndirilməlidir. Bununla əlaqədar həmin kredit üzrə daha çox ehtiyat yaradılması tələb olunur. Ehtiyatların yaradılmasında əsas məqsəd kreditin geri qaytarılmaması halında yarana biləcək itkiləri qarşılamaqdır. Bu mexanizm bankların və bank olmayan kredit təşkilatlarının maliyyə risklərini azaltmağa xidmət edir”.
İqtisadçı diqqətə çatdırıb ki, bank olmayan kredit təşkilatının müəyyən məbləğdə vəsaiti varsa və həmin vəsaitin böyük hissəsi kredit şəklində müştərilərə təqdim olunubsa, kreditlərin risk səviyyəsinin yüksəlməsi təşkilatı əlavə ehtiyat yaratmağa məcbur edir:
“Ehtiyatların artırılması isə həmin vəsaitlərin kreditləşməyə yönəldilməsi imkanlarını məhdudlaşdırır. Beləliklə, kreditlərin kateqoriyasının pisləşməsi yalnız konkret kredit üzrə riskin artması ilə nəticələnmir.
Bu, eyni zamanda kredit təşkilatının daha çox vəsaiti ehtiyatda saxlamasını tələb edir və onun yeni kreditlər vermək imkanlarını məhdudlaşdırır. Bu mexanizmin əsas məqsədlərindən biri problemli kreditlərin artmasının qarşısını almaq və kredit təşkilatlarının mümkün maliyyə itkilərinə qarşı dayanıqlığını təmin etməkdir”.

01:03 / 05 Oktyabr 2026
 KRİMİNAL
666
01:01 / 05 Oktyabr 2026
İDMAN
79
00:56 / 05 Oktyabr 2026
DÜNYA
83
00:51 / 05 Oktyabr 2026
CƏMİYYƏT
85
00:50 / 05 Oktyabr 2026
CƏMİYYƏT
7003
00:42 / 05 Oktyabr 2026
CƏMİYYƏT
417
00:38 / 05 Oktyabr 2026
CƏMİYYƏT
146
00:36 / 05 Oktyabr 2026
CƏMİYYƏT
80
00:35 / 05 Oktyabr 2026
CƏMİYYƏT
98
00:32 / 05 Oktyabr 2026
CƏMİYYƏT
68
23:16 / 04 Oktyabr 2026
CƏMİYYƏT
75
22:50 / 04 Oktyabr 2026
SİYASƏT
76
22:15 / 04 Oktyabr 2026
DÜNYA
93
22:02 / 04 Oktyabr 2026
CƏMİYYƏT
90
21:54 / 04 Oktyabr 2026
CƏMİYYƏT
365
21:07 / 04 Oktyabr 2026
CƏMİYYƏT
312
20:53 / 04 Oktyabr 2026
CƏMİYYƏT
114

20:43 / 04 Oktyabr 2026
CƏMİYYƏT
94
20:21 / 04 Oktyabr 2026
İDMAN
90
20:06 / 04 Oktyabr 2026
CƏMİYYƏT
200
19:55 / 04 Oktyabr 2026
İDMAN
100
19:44 / 04 Oktyabr 2026
CƏMİYYƏT
348
19:23 / 04 Oktyabr 2026
QARABAĞ
93
© 2026 Oxu24.com Müəllif hüquqları qorunur.