

Paytaxtın bu ərazilərində işıq olmayacaq - Xəbərdarlıq
29 Oktyabr 2026, 08:50
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
326
05.10.2026, 10:44

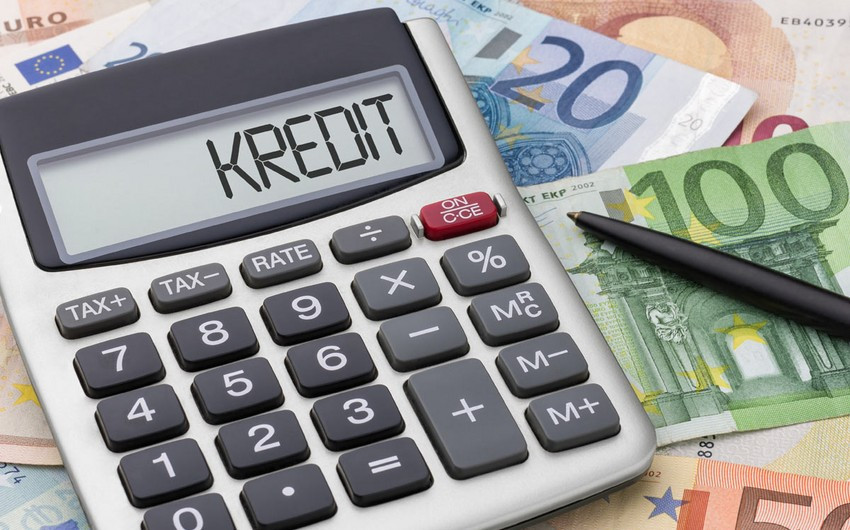
Kredit götürən hər bir vətəndaşı çətin maliyyə vəziyyətinə düşdükdə borcun silinməsi ehtimalı və bunun hüquqi əsasları maraqlandırır.
Oxu24.com “Yeni Sabah”-a istinadən xəbər verir ki, Azərbaycan qanunvericiliyinə əsasən, bank kreditlərinin avtomatik bağışlanması mexanizmi olmasa da, Mülki Məcəllə və sığorta hüququ çərçivəsində borcun ləğv edildiyi və ya silindiyi xüsusi hallar mövcuddur.
Sığorta olduqda
Kredit götürülərkən həyat sığortası müqaviləsi bağlanıbsa, borcalan vəfat etdikdə və ya I qrup əlillik qazandıqda qalan borc məbləğini sığorta şirkəti ödəyir. Bu halda borc öhdəliyi vətəndaşın və ya onun ailəsinin üzərindən götürülür.
Borcalan vəfat etdikdə (Sığorta olmadıqda)
Əgər sığorta yoxdursa, borc öhdəliyi varislərə keçir. Varislər borcu yalnız miras qaldıqları əmlakın dəyəri həddində ödəməlidirlər. Əgər vəfat edən şəxsin heç bir əmlakı yoxdursa və ya varislər mirasdan rəsmən imtina ediblərsə, bankın borcu tələb edəcəyi şəxs qalmadığı üçün borc ümidsiz hesab olunur və silinir.
Bankın öz hüququ ilə bağışlaması
Mülki Məcəlləyə əsasən, kreditor (bank) borclunu borcdan azad edə bilər. Lakin bu, dövlətin məcburiyyəti ilə deyil, yalnız bankın daxili qərarı və iradəsi ilə baş verir. Praktikada banklar bəzən uzun müddət ödənilməyən borclar üzrə əsas məbləğ ödənildikdə hesablanmış faizləri və ya cərimələri (dəbbə pulunu) bağışlayırlar.
Dövlətin xüsusi qərarları ilə
Şəhid ailələri, müharibə əlilləri və ya xüsusi sosial kateqoriyaya aid şəxslər üçün dövlət başçısının Fərmanı və ya xüsusi sosial proqramlar çərçivəsində kredit borcları dövlət büdcəsi, yaxud bankların sosial fondu hesabına ödənilərək bağlanıla bilər.
3 illik iddia müddəti keçdikdə
Mülki Məcəlləyə görə, müqavilə öhdəlikləri üzrə ümumi iddia müddəti 3 ildir. Əgər vətəndaş borcu ödəmir və bank 3 il ərzində məhkəməyə müraciət etmirsə, bank məhkəmə yolu ilə borcu tələb etmək hüququnu itirə bilər. Lakin bu halda da borc avtomatik ləğv olunmur; bankın daxili sistemində və Mərkəzi Bankın Kredit Reyestrində mənfi tarixçə kimi qalır.
Ümidsiz borc kimi balansdan çıxarıldıqda
İllərlə yığılıb qalan və təmin olunması mümkün olmayan borcları banklar daxili mühasibatlıq qaydalarına uyğun olaraq "ümidsiz borc" kimi təsnifləşdirib balansdan çıxara bilərlər. Bu, bankın daxili maliyyə əməliyyatıdır və vətəndaşın borcdan hüquqi olaraq tamamilə azad olunması demək deyildir.

08:50 / 29 Oktyabr 2026
 CƏMİYYƏT
14
08:45 / 29 Oktyabr 2026
MARAQLI
10
08:30 / 29 Oktyabr 2026
KRİMİNAL
22
07:33 / 29 Oktyabr 2026
KRİMİNAL
177
07:32 / 29 Oktyabr 2026
CƏMİYYƏT
172
01:47 / 29 Oktyabr 2026
CƏMİYYƏT
1024
01:20 / 29 Oktyabr 2026
KRİMİNAL
915
01:13 / 29 Oktyabr 2026
OXU24 TV
331
00:04 / 29 Oktyabr 2026
CƏMİYYƏT
618
23:58 / 28 Oktyabr 2026
CƏMİYYƏT
140
23:54 / 28 Oktyabr 2026
CƏMİYYƏT
23187
23:53 / 28 Oktyabr 2026
CƏMİYYƏT
1117
23:46 / 28 Oktyabr 2026
CƏMİYYƏT
169
23:33 / 28 Oktyabr 2026
CƏMİYYƏT
329
23:20 / 28 Oktyabr 2026
HÜQUQ
191
23:19 / 28 Oktyabr 2026
CƏMİYYƏT
713
23:14 / 28 Oktyabr 2026
CƏMİYYƏT
110
23:10 / 28 Oktyabr 2026
CƏMİYYƏT
154
22:50 / 28 Oktyabr 2026
SİYASƏT
1511
22:45 / 28 Oktyabr 2026
TİBB
115
22:37 / 28 Oktyabr 2026
DÜNYA
107
22:33 / 28 Oktyabr 2026
KRİMİNAL
106

22:29 / 28 Oktyabr 2026
SİYASƏT
480
© 2026 Oxu24.com Müəllif hüquqları qorunur.