

Bakıda bu binaya 3,5 milyon manat xərclənəcək
14 Noyabr 2026, 21:02
Qaynar xətt:
(+99450) 247 90 86
İQTİSADİYYAT
591
26.08.2026, 14:59

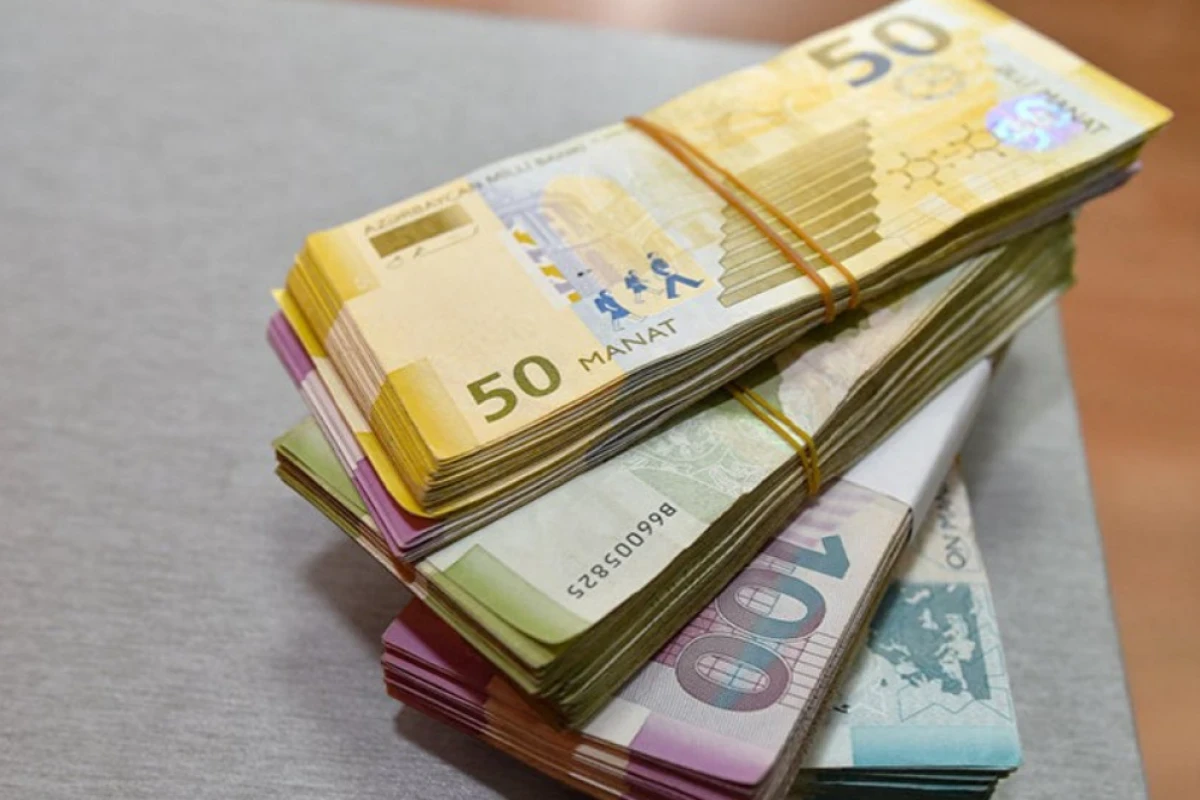
Faiz müqabilində borc verilməsi ilk baxışdan sadə mülki münasibət kimi görünə bilər. Lakin tərəflər arasında yazılı müqavilənin olmaması, yüksək faiz tələbləri və borcun geri qaytarılmaması ciddi hüquqi mübahisələrə yol açır. Bir çox vətəndaşlar faizlə pul verməyin sərbəst olduğunu düşünsə də, bu fəaliyyətin müəyyən hədləri keçdikdə qanunsuz sahibkarlığa çevrilməsi riski mövcuddur. Xüsusilə Ali Məhkəmə və Konstitusiya Məhkəməsinin son qərarları faizlə borcvermə və borcun sübut edilməsi qaydalarına mühüm yeniliklər gətirib. Fəaliyyətin sistemli xarakter alması halında borcverəni hətta inzibati və ya cinayət məsuliyyəti də gözləyə bilər. Oxu24.com xəbər verir ki, mövzu ilə bağlı mühüm hüquqi məqamları Azərbaycan Respublikası Vəkillər Kollegiyasının Rəyasət Heyətinin üzvü, vəkil İlhamə Həsənova təfərrüatı ilə Oxu24.com-a açıqlamasında izah edib.
Adi borc münasibəti, yoxsa kredit fəaliyyəti?
Vəkil İlhamə Həsənovanın sözlərinə görə, Azərbaycan Respublikası Mülki Məcəlləsinin 740.1-ci maddəsinə əsasən, fiziki şəxsin başqa bir şəxsə faiz müqabilində borc verməsi öz-özlüyündə qanunsuz deyil. Lakin bu hüquq qeyri-məhdud xarakter daşımır:
•Mülki Məcəllənin 740.10-cu maddəsi: Gəlir əldə etmək məqsədilə müntəzəm olaraq və qeyri-məhdud şəxslərə borc verilməsi yalnız xüsusi hüququ (lisenziyası) olan kredit təşkilatları tərəfindən həyata keçirilə bilər.
•Ali Məhkəmənin 25 avqust 2026-cı il hüquqi izahı: Şəxs davamlı və sistemli şəkildə müxtəlif şəxslərə faizlə pul verirsə, bu artıq mülki borc hüdudlarını aşır. Belə əməl qanunsuz sahibkarlıq kimi qiymətləndirilərək inzibati və ya cinayət məsuliyyəti yarada bilər.
•Məhkəməyə müraciət edərkən risklər: Borcverən faizləri tələb etmək üçün məhkəməyə üz tutduqda, məhkəmə borcverənin fəaliyyətinin qanuniliyini də araşdıra və materialları prokurorluğa göndərə bilər. Qanunsuzluq sübut olunarsa, müqavilə faizləri ləğv edilə, yalnız illik 5% gecikdirilmə faizi nəzərdə tutula bilər.
Vəkilin sözlərinə görə, Mülki Məcəllənin 739.2-ci maddəsinə əsasən, 3 000 manatdan yuxarı məbləğlərdə (və ya tərəflərdən biri hüquqi şəxs olduqda) borc müqaviləsi yazılı olmalıdır.
O qeyd edib ki, Konstitusiya Məhkəməsi Plenumunun 16 iyun 2026-cı il tarixli Qərarı bu məsələyə mühüm aydınlıq gətirib:
•Yazılı müqavilə tələbi qüvvədə qalır, lakin müqavilənin yazılı formada olmaması borcun avtomatik olaraq tanınmaması demək deyil.
•Yazılı müqavilə olmadıqda belə, borcun mövcudluğu digər yazılı sübutlarla (elektron yazışmalar, bank köçürmə qəbzləri, borcalanın etirafı, səs yazıları və tərəflər arasındakı mesajlaşmalar) təsdiqlənə bilər.
Faiz şərti necə rəsmiləşdirilməlidir?
Vəkil İlhamə Həsənova vurğulayıb ki, gələcəkdə mübahisələrin qarşısını almaq üçün borc müqaviləsində sadəcə "pul faizlə verildi" yazılması kifayət etmir. Müqavilədə aşağıdakı şərtlər dəqiq göstərilməlidir:
1.Əsas borcun məbləği, verilmə tarixi və üsulu.
2.Dəqiq faiz dərəcəsi (aylıq və ya illik olduğu) və hesablanma mexanizmi.
3.Ödəniş qrafiki və əsas borcun qaytarılmasının son tarixi.
4.Vaxtında ödənilməmənin hüquqi nəticələri.
İlhamə Həsənova sonda əlavə edib ki, faizlə borc münasibətlərində ən təhlükəsiz yol müqavilənin yazılı şəkildə bağlanması və bütün pul köçürmələrinin bank vasitəsilə həyata keçirilərək rəsmiləşdirilməsidir.
Çimnaz Telmanqızı

10:21 / 15 Noyabr 2026
 DÜNYA
1
10:18 / 15 Noyabr 2026
SİYASƏT
16
10:12 / 15 Noyabr 2026
CƏMİYYƏT
37

09:35 / 15 Noyabr 2026
CƏMİYYƏT
241
07:35 / 15 Noyabr 2026
CƏMİYYƏT
100
05:50 / 15 Noyabr 2026
OXU24 TV
115
01:35 / 15 Noyabr 2026
İDMAN
135
01:10 / 15 Noyabr 2026
DÜNYA
145

23:59 / 14 Noyabr 2026
SİYASƏT
341
23:51 / 14 Noyabr 2026
CƏMİYYƏT
188
23:47 / 14 Noyabr 2026
DÜNYA
203
23:33 / 14 Noyabr 2026
SİYASƏT
170
23:23 / 14 Noyabr 2026
CƏMİYYƏT
502
23:16 / 14 Noyabr 2026
MARAQLI
167
23:05 / 14 Noyabr 2026
CƏMİYYƏT
692
23:01 / 14 Noyabr 2026
CƏMİYYƏT
531
22:28 / 14 Noyabr 2026
CƏMİYYƏT
1359
22:19 / 14 Noyabr 2026
CƏMİYYƏT
172
21:55 / 14 Noyabr 2026
CƏMİYYƏT
176
21:32 / 14 Noyabr 2026
DÜNYA
198
21:22 / 14 Noyabr 2026
CƏMİYYƏT
279
21:11 / 14 Noyabr 2026
KRİMİNAL
1175

21:04 / 14 Noyabr 2026
SİYASƏT
1263
© 2026 Oxu24.com Müəllif hüquqları qorunur.