


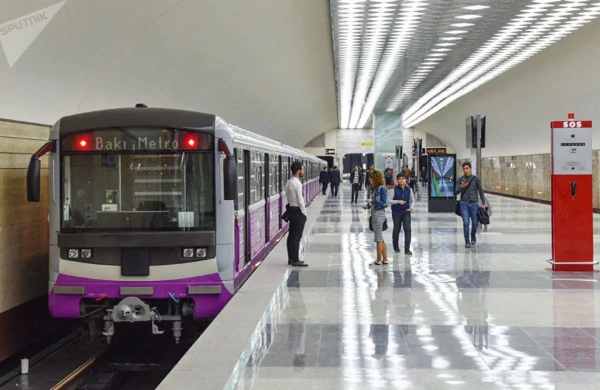
Bakı metrosunun nizamnamə kapitalı 30 %-dən çox artırılır
03 Noyabr 2026, 21:47
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
98
03.11.2026, 21:24

Azərbaycanda mənzil və digər daşınmaz əmlak alan vətəndaşların bir çoxu ödədikləri əlavə dəyər vergisinin (ƏDV) müəyyən hissəsini geri almaq hüququna malik olduqlarından xəbərsizdir. Qanunvericilikdə nəzərdə tutulan müvafiq şərtlərə əməl edildiyi təqdirdə fiziki şəxslər yaşayış və ya qeyri-yaşayış sahəsinin alınması zamanı ödədikləri ƏDV-nin 30 faizini geri ala bilərlər. Bu imkan xüsusilə yeni tikililərdən mənzil əldə edən vətəndaşlar üçün əhəmiyyətlidir. Lakin ƏDV-nin geri qaytarılması avtomatik həyata keçirilmir. Bunun üçün əmlakın kimdən alınması, ödənişlərin hansı formada edilməsi, elektron qaimə-fakturanın tərtibi və müraciət müddəti kimi bir sıra tələblər yerinə yetirilməlidir.
Mövzu ilə bağlı Oxu24.com-a açıqlamasında vəkil Azər İbrahimov bildirib ki, Azərbaycan Respublikası Prezidentinin 25 may 2022-ci il tarixli fərmanı ilə təsdiq edilmiş qaydalara əsasən, fiziki şəxslər müəyyən şərtlər daxilində aldıqları yaşayış və ya qeyri-yaşayış sahəsinə görə ödədikləri ƏDV-nin 30 faizini geri almaq imkanından istifadə edə bilərlər.
Onun sözlərinə görə, bu hüquqdan yararlanmaq istəyən vətəndaşlar daşınmaz əmlakın alqı-satqısı zamanı qanunvericilikdə müəyyən edilmiş prosedurlara diqqətlə əməl etməlidirlər.
Vəkil qeyd edib ki, ilk növbədə, alınan əmlak ƏDV ödəyicisi olan və müvafiq sahibkarlıq fəaliyyəti ilə məşğul olan şəxsdən əldə edilməlidir. Yəni vətəndaş mənzili və ya qeyri-yaşayış sahəsini alarkən satıcının vergi uçotunda olan, ƏDV ödəyicisi kimi qeydiyyata alınmış şəxs olub-olmadığını dəqiqləşdirməlidir. Çünki bu mexanizm bütün daşınmaz əmlak alqı-satqısı əməliyyatlarına şamil edilmir. Məsələn, fiziki şəxsdən alınan mənzilə görə bu qaydada ƏDV geri qaytarılması mümkün olmaya bilər. Buna görə də alıcı müqavilə bağlamazdan əvvəl satıcının hüquqi və vergi statusunu araşdırmalıdır.
Azər İbrahimovun sözlərinə görə, növbəti mühüm şərt elektron qaimə-fakturanın düzgün tərtib edilməsidir. Əmlakı satan şəxs Dövlət Vergi Xidmətinin elektron sisteminə daxil olaraq müvafiq elektron qaimə-fakturanı rəsmiləşdirməlidir. Alıcı isə təqdim edilən məlumatları diqqətlə yoxlamalı, əmlaka və ödənişə dair məlumatların düzgünlüyünə əmin olduqdan sonra onları elektron qaydada təsdiqləməlidir. Bu mərhələdə yol verilən yanlışlıqlar sonradan ƏDV-nin geri qaytarılması prosesində çətinlik yarada bilər.
Vəkil xüsusilə ödənişlərin nağdsız qaydada həyata keçirilməsinin vacibliyini vurğulayıb. Onun bildirdiyinə görə, əmlakın satış qiyməti ilə ƏDV məbləğinin ödənilməsi fərqli qaydada rəsmiləşdirilməlidir. Belə ki, mənzilin və ya qeyri-yaşayış sahəsinin əsas dəyəri satıcının bank hesabına, ƏDV məbləği isə onun ƏDV depozit hesabına köçürülməlidir. Bu ödənişlərin qanunvericiliyin tələblərinə uyğun aparılması ƏDV-nin geri qaytarılması üçün əsas şərtlərdən biridir.
Azər İbrahimov bildirib ki, vətəndaşlar ödəniş zamanı bu məqama xüsusi diqqət yetirməlidirlər. Çünki mənzilin dəyərinin və ƏDV-nin nağd şəkildə ödənilməsi, yaxud vəsaitlərin nəzərdə tutulan hesablara düzgün köçürülməməsi geri qaytarılma hüququndan istifadə etməyə mane ola bilər. Buna görə də alıcı ödənişləri həyata keçirərkən bank sənədlərini və köçürmələri təsdiq edən məlumatları saxlamalıdır.
Vəkil əlavə edib ki, ƏDV-nin geri alınması üçün müraciətin vaxtında edilməsi də mühüm əhəmiyyət daşıyır. Əmlakın dəyəri tam ödənildikdən sonra alıcı 90 gündən gec olmayaraq müvafiq elektron portal vasitəsilə müraciət etməlidir. Bunun üçün vətəndaş portalda qeydiyyatdan keçməli, tələb olunan məlumatları daxil etməli və müraciətini elektron qaydada təqdim etməlidir. Müraciət zamanı təqdim edilən məlumatların və ödəniş sənədlərinin düzgün olması prosesin vaxtında və problemsiz aparılması baxımından vacibdir.
Onun sözlərinə görə, vətəndaşlar yalnız mənzili əldə etməklə kifayətlənməməli, ƏDV-nin geri qaytarılması üçün nəzərdə tutulan proseduru da vaxtında tamamlamalıdırlar. Xüsusilə 90 günlük müddətin ötürülməməsi üçün əmlakın dəyərinin tam ödənildiyi tarixə diqqət yetirilməlidir. Alıcı elektron müraciətini gecikdirdiyi və ya tələb olunan məlumatları düzgün təqdim etmədiyi halda geri qaytarılma prosesində problemlə üzləşə bilər.
Qeyd edək ki, ƏDV-nin 30 faizinin geri qaytarılması mənzilin ümumi satış qiymətinin 30 faizinin alıcıya qaytarılması demək deyil. Söhbət daşınmaz əmlakın alınması zamanı ödənilmiş ƏDV məbləğinin 30 faizindən gedir. Buna görə də vətəndaşlar hesablamanı apararkən mənzilin ümumi dəyərini deyil, ödənilmiş ƏDV məbləğini əsas götürməlidirlər.
Vəkil vətəndaşlara mənzil alarkən müqaviləni diqqətlə oxumağı, satıcının ƏDV ödəyicisi olub-olmadığını əvvəlcədən yoxlamağı, elektron qaimə-fakturanın düzgün tərtib edilməsinə nəzarət etməyi və bütün ödənişləri qanunvericiliyin tələb etdiyi qaydada həyata keçirməyi tövsiyə edib. Onun sözlərinə görə, bu şərtlərə əməl edilməsi alıcının qanunla nəzərdə tutulan güzəştdən yararlanmasına imkan yaradır.
Beləliklə, mənzil və ya qeyri-yaşayış sahəsi əldə edən vətəndaşlar qanunvericilikdə nəzərdə tutulan imkanları araşdırmalı, ƏDV-nin 30 faizinin geri qaytarılması hüququndan yararlanmaq üçün müraciət müddətini və tələb olunan prosedurları nəzərdən qaçırmamalıdırlar. Əmlakın alınması zamanı atılan düzgün addımlar sonradan əlavə maliyyə vəsaitinin geri əldlə edilməsinə şərait yarada bilər.
Nigar

21:56 / 03 Noyabr 2026
 SİYASƏT
8
21:47 / 03 Noyabr 2026
CƏMİYYƏT
31
21:34 / 03 Noyabr 2026
HÜQUQ
156
21:27 / 03 Noyabr 2026
MARAQLI
56
21:18 / 03 Noyabr 2026
TİBB
52
21:10 / 03 Noyabr 2026
CƏMİYYƏT
557
21:08 / 03 Noyabr 2026
CƏMİYYƏT
96
21:04 / 03 Noyabr 2026
HÜQUQ
97
21:02 / 03 Noyabr 2026
CƏMİYYƏT
61
20:51 / 03 Noyabr 2026
CƏMİYYƏT
125
20:49 / 03 Noyabr 2026
CƏMİYYƏT
67

20:42 / 03 Noyabr 2026
CƏMİYYƏT
72
20:39 / 03 Noyabr 2026
CƏMİYYƏT
64
20:31 / 03 Noyabr 2026
KRİMİNAL
92
20:28 / 03 Noyabr 2026
CƏMİYYƏT
3250

20:27 / 03 Noyabr 2026
SİYASƏT
170
20:20 / 03 Noyabr 2026
CƏMİYYƏT
164
20:19 / 03 Noyabr 2026
CƏMİYYƏT
101
20:09 / 03 Noyabr 2026
CƏMİYYƏT
92
20:00 / 03 Noyabr 2026
CƏMİYYƏT
124
19:49 / 03 Noyabr 2026
CƏMİYYƏT
656
19:39 / 03 Noyabr 2026
CƏMİYYƏT
122
19:39 / 03 Noyabr 2026
CƏMİYYƏT
117
© 2026 Oxu24.com Müəllif hüquqları qorunur.