

Məhkəmə onlara xəbərdarlıq edib
22 Oktyabr 2026, 16:23
Qaynar xətt:
(+99450) 247 90 86
HÜQUQ
215
22.10.2026, 12:14

Köhnə kredit borcuna görə bank məhkəməyə müraciət edərsə, nə etmək lazımdır? Vəkil izah etdi
Banklardan götürülən kreditlərin uzun müddət ödənilməməsi bəzən məhkəmə mübahisələri ilə nəticələnir. Elə hallar olur ki, vətəndaş illər əvvəl götürdüyü kreditin borcunu ödəmir, bank isə xeyli vaxt keçdikdən sonra onu məhkəməyə verir. Belə vəziyyətdə borcalanları ən çox iddia müddətinin keçib-keçmədiyi və bunun bankın tələbinə necə təsir edəcəyi maraqlandırır.
Vəkil Azər İbrahimov Oxu24.com-a açıqlamasında bildirib ki, köhnə kredit borcları ilə bağlı mübahisələrdə iddia müddətinin düzgün müəyyənləşdirilməsi mühüm əhəmiyyət daşıyır. Onun sözlərinə görə, bankın məhkəməyə müraciət etməsi tələb etdiyi məbləğin mütləq təmin olunacağı demək deyil. Belə işlərdə kredit müqaviləsinin bağlandığı tarix, ödənişlərin aparılması, borcun yaranma vaxtı və qanunvericilikdə nəzərdə tutulan müddətlər nəzərə alınmalıdır.
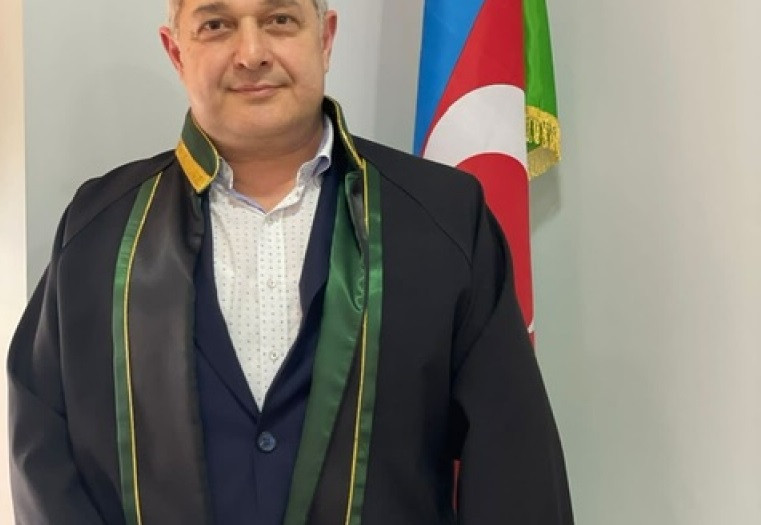
Vəkil izah edib ki, iddia müddəti hüququ pozulmuş şəxsin həmin hüququnu müdafiə etmək üçün məhkəməyə müraciət edə biləcəyi müddəti ifadə edən hüquqi anlayışdır. Kredit müqavilələrindən yaranan mübahisələrdə bu müddətin düzgün hesablanması həm bank, həm də borcalan üçün vacibdir, çünki müəyyən hallarda iddia müddətinin keçməsi məhkəmənin bankın tələbini təmin edib-etməməsinə təsir göstərə bilər.
İ.İbrahimovun sözlərinə görə, mülki qanunvericilikdə iddia müddətləri ilə bağlı ümumi və xüsusi qaydalar var. Kredit müqavilələri üzrə müddətin bir il, yoxsa üç il olması müqavilənin bağlandığı tarixdən və konkret hüquqi münasibətdən asılı olaraq qiymətləndirilməlidir.
O qeyd edib ki, 2023-cü ildən sonra bağlanmış müqavilələrə xüsusi müddətin tətbiqi ilə bağlı məsələ qanunvericiliyin müvafiq redaksiyası və keçid müddəaları əsasında dəqiqləşdirilməlidir.
Vəkil vurğulayıb ki, yalnız müqavilənin bağlandığı tarixə əsaslanıb bütün hallarda eyni nəticəyə gəlmək düzgün deyil.
Vəkil ən çox yayılmış yanlış təsəvvürlərdən birinə də toxunub.
Bir çoxları iddia müddəti bitdikdə borcun avtomatik silindiyini düşünür. İ.İbrahimov bildirib ki, müddətin keçməsi borcun öz-özünə ləğv olunması demək deyil. Borcalanın banka qarşı öhdəliyi ilə bankın məhkəmə vasitəsilə tələb irəli sürmək hüququ hüquqi baxımdan fərqləndirilməlidir. İddia müddətinin keçməsi müəyyən şərtlər daxilində borcalan üçün müdafiə vasitəsi ola bilər, lakin bunun tətbiqi konkret işin hallarından asılıdır.
Digər mühüm məqam iddia müddətinin məhkəmə tərəfindən nəzərə alınması qaydasıdır. Ümumi qaydaya görə, iddia müddətinin tətbiqi tərəfin müvafiq ərizəsi əsasında araşdırılır. Başqa sözlə, borcalan müddətin keçdiyini düşünürsə, bu barədə məhkəməyə etiraz bildirməli və mövqeyini əsaslandırmalıdır. Vəkil xüsusi qeyd edib ki, məhkəmənin hər halda iddia müddətinin keçməsini öz təşəbbüsü ilə nəzərə alacağını düşünmək yanlışdır.
Bu səbəbdən bank tərəfindən məhkəməyə verilən vətəndaşlar daxil olan sənədlərə laqeyd yanaşmamalıdır.
İ.İbrahimovun sözlərinə görə, məhkəmə bildirişlərini cavabsız qoymaq və prosesdə iştirak etməmək borcalanın hüquqi mövqeyinə mənfi təsir göstərə bilər. İddia müddətinin tətbiqi barədə etiraz qanunun tələblərinə uyğun şəkildə və müvafiq prosessual müddət ərzində verilməlidir. Bunun üçün işin hansı mərhələdə olduğunu və etirazın nə vaxt təqdim edilməli olduğunu dəqiqləşdirmək vacibdir.
Vəkil borcalanlara ilk növbədə kredit müqaviləsini, ödəniş qrafikini və borcun hesablanmasına dair sənədləri araşdırmağı tövsiyə edib. Sonuncu ödənişin hansı tarixdə edildiyi, ödənişlərin nə vaxt dayandırıldığı, bankın borcun qaytarılması ilə bağlı hansı tələbləri irəli sürdüyü və məhkəməyə nə vaxt müraciət etdiyi müəyyən olunmalıdır. Bu məlumatlar iddia müddətinin hesablanmasında əhəmiyyətli rol oynaya bilər.
İ.İbrahimov bankın tələb etdiyi məbləğin düzgünlüyünün də yoxlanılmasının vacib olduğunu bildirib. Bəzi hallarda əsas borcla yanaşı hesablanmış faizlər, dəbbə pulu və digər ödənişlərlə bağlı mübahisələr yaranır. Borcalan ödənişləri təsdiqləyən qəbzləri, bank çıxarışlarını və digər sənədləri təqdim edərək borcun hesablanmasına etiraz edə bilər. Yəni məhkəmədə yalnız iddia müddəti deyil, bankın tələbinin digər hüquqi və maliyyə əsasları da araşdırıla bilər.
Vəkilin sözlərinə görə, kredit müqaviləsinin şərtləri, ödənişlərin tarixçəsi və borcun hesablanması mürəkkəb olduqda hüquqşünasın köməyinə müraciət etmək məqsədəuyğundur. Çünki iddia müddətinin hansı tarixdən hesablanması və onun konkret tələbə tətbiq olunub-olunmaması hər işdə eyni ola bilməz. Xüsusilə uzun müddət əvvəl bağlanmış müqavilələrdə və sonradan ödəniş şərtləri dəyişdirilmiş hallarda sənədlərin ətraflı araşdırılması vacibdir.
Beləliklə, köhnə kredit borcuna görə bankın məhkəməyə müraciət etməsi borcalanın müdafiə imkanlarının olmadığı anlamına gəlmir. İddia müddətinin keçməsi bəzi hallarda bankın tələbini mübahisələndirmək üçün əsas ola bilər. Lakin borcun avtomatik silindiyini düşünərək məhkəmə prosesində iştirak etməmək düzgün yanaşma deyil. Vəkil vətəndaşlara kredit sənədlərini diqqətlə araşdırmağı, iddia müddətinin tətbiqi üçün əsasların olub-olmadığını müəyyənləşdirməyi və hüquqi etirazlarını vaxtında təqdim etməyi tövsiyə edib.
Turan Etibaroğlu

22:07 / 22 Oktyabr 2026
 SİYASƏT
17
22:04 / 22 Oktyabr 2026
SİYASƏT
46
21:57 / 22 Oktyabr 2026
CƏMİYYƏT
35
21:45 / 22 Oktyabr 2026
CƏMİYYƏT
66
21:37 / 22 Oktyabr 2026
CƏMİYYƏT
163
21:15 / 22 Oktyabr 2026
KRİMİNAL
86
20:40 / 22 Oktyabr 2026
CƏMİYYƏT
89
20:34 / 22 Oktyabr 2026
CƏMİYYƏT
109
20:25 / 22 Oktyabr 2026
CƏMİYYƏT
107
20:19 / 22 Oktyabr 2026
İDMAN
81
19:56 / 22 Oktyabr 2026
CƏMİYYƏT
107
19:47 / 22 Oktyabr 2026
KRİMİNAL
108
19:42 / 22 Oktyabr 2026
KRİMİNAL
91
19:31 / 22 Oktyabr 2026
CƏMİYYƏT
88
19:29 / 22 Oktyabr 2026
DÜNYA
104
19:20 / 22 Oktyabr 2026
SİYASƏT
98
19:15 / 22 Oktyabr 2026
SİYASƏT
80
19:03 / 22 Oktyabr 2026
CƏMİYYƏT
203
18:58 / 22 Oktyabr 2026
İQTİSADİYYAT
134
18:44 / 22 Oktyabr 2026
KRİMİNAL
147
18:34 / 22 Oktyabr 2026
SİYASƏT
100
18:27 / 22 Oktyabr 2026
ŞOU-BİZNES
131
18:20 / 22 Oktyabr 2026
CƏMİYYƏT
95
© 2026 Oxu24.com Müəllif hüquqları qorunur.