

5 oktyabrla bağlı XƏBƏRDARLIQ
04 Oktyabr 2026, 18:44
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
193
29.09.2026, 23:12

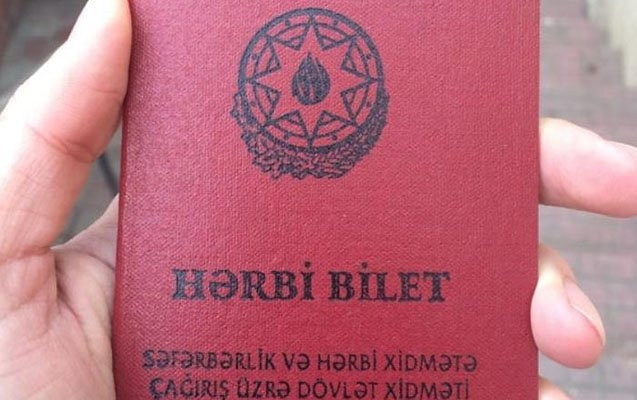
Hərbi xidmətə çağırılan işçiyə ödənilən üç aylıq müavinətin hansı vergi və sosial ödənişlərə cəlb olunması ilə bağlı məsələ aydınlaşdırılıb.
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti bildirib ki, işçinin müddətli hərbi xidmətə çağırılması ilə əlaqədar əmək müqaviləsinə xitam verildikdə ona orta aylıq əməkhaqqının azı üç misli miqdarında müavinət ödənilir.
Qeyd olunub ki, Vergi Məcəlləsinin 102.1.14.16-cı maddəsinə əsasən, bu məqsədlə ödənilən müavinətlərin qanunvericilikdə nəzərdə tutulan məbləği gəlir vergisindən azaddır.
Həmçinin həmin müavinət əməkhaqqının tərkibinə daxil olmadığından icbari tibbi sığorta və işsizlikdən sığorta üzrə sığorta haqlarına cəlb edilmir. Bununla yanaşı, “Sosial sığorta haqqında” Qanunun 15-ci maddəsində bu müavinətlə bağlı azadolma nəzərdə tutulmadığı üçün ondan məcburi dövlət sosial sığorta haqqı hesablanır.
Məsələn, əmək müqaviləsinə 30 avqust 2026-cı ildə xitam verilən işçinin həmin ay üzrə əməkhaqqı 400 manat, üç aylıq müavinəti isə 1 200 manatdırsa, 400 manat əməkhaqqı müvafiq vergi və sosial ödənişlərə cəlb olunur, 1 200 manatlıq müavinət isə gəlir vergisi, icbari tibbi sığorta və işsizlikdən sığorta haqqından azaddır, lakin məcburi dövlət sosial sığorta haqqına cəlb edilir./yenisabah


18:44 / 04 Oktyabr 2026
 CƏMİYYƏT
1

18:34 / 04 Oktyabr 2026
CƏMİYYƏT
31
17:50 / 04 Oktyabr 2026
CƏMİYYƏT
62
17:45 / 04 Oktyabr 2026
CƏMİYYƏT
63
17:35 / 04 Oktyabr 2026
CƏMİYYƏT
72
17:30 / 04 Oktyabr 2026
DÜNYA
378
17:23 / 04 Oktyabr 2026
HÜQUQ
191
17:20 / 04 Oktyabr 2026
İDMAN
49
16:58 / 04 Oktyabr 2026
CƏMİYYƏT
1843
16:56 / 04 Oktyabr 2026
CƏMİYYƏT
176
16:55 / 04 Oktyabr 2026
SİYASƏT
138
16:53 / 04 Oktyabr 2026
CƏMİYYƏT
155
16:51 / 04 Oktyabr 2026
HƏRBİ
79
16:49 / 04 Oktyabr 2026
DÜNYA
71
14:30 / 04 Oktyabr 2026
DÜNYA
98
14:04 / 04 Oktyabr 2026
CƏMİYYƏT
132
14:00 / 04 Oktyabr 2026
CƏMİYYƏT
97
13:55 / 04 Oktyabr 2026
CƏMİYYƏT
71
13:44 / 04 Oktyabr 2026
CƏMİYYƏT
290
13:40 / 04 Oktyabr 2026
DÜNYA
77

13:30 / 04 Oktyabr 2026
DÜNYA
69
13:15 / 04 Oktyabr 2026
DÜNYA
90
12:55 / 04 Oktyabr 2026
CƏMİYYƏT
99
© 2026 Oxu24.com Müəllif hüquqları qorunur.