

Leyla Əliyeva milli geyimdə - Fotolar
24 Sentyabr 2026, 01:28
Qaynar xətt:
(+99450) 247 90 86
CƏMİYYƏT
50
24.09.2026, 00:52

Vergi Məcəlləsinin 218.1-ci maddəsinə əsasən, aşağıdakı şəxslər sadələşdirilmiş verginin ödəyicisi olmaq hüququna malikdir:
- Bu Mәcәllәnin XI fәslinin müddәaları nәzәrә alınmaqla, ƏDV mәqsәdlәri üçün qeydiyyata alınmamış vә ardıcıl 12 aylıq dövrün istәnilәn ayında (aylarında) vergi tutulan әmәliyyatların hәcmi 200.000 manat vә ondan az olan şәxslәr (Maddә 218.1.1.);
- Vergi tutulan әmәliyyatlarının hәcmi ardıcıl 12 aylıq dövrün istәnilәn ayında (aylarında) 200.000 manatdan artıq olan, ictimai iaşә fәaliyyәti ilә mәşğul olan şәxslәr (Maddә 218.1.2.).
Oxu24.com xəbər verir ki,Məcəllədə edilmiş bu son dəyişikliyi iqtisadçı ekspert Anar Bayramov şərh edir.
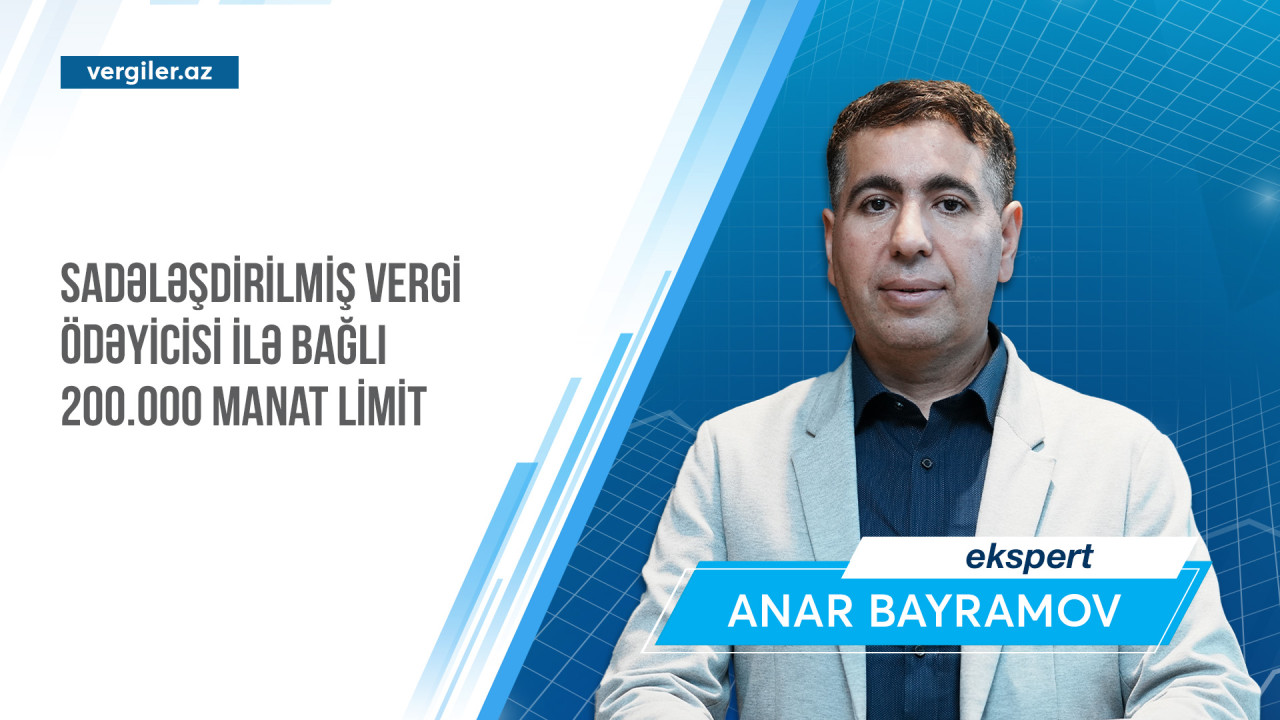
Yeni dəyişikliklərin məqsədi hər iki maddədə qeyd edilən 200.000 manatın hesablanmasında fərqli yanaşmanın tətbiqidir. Belə ki, Vergi Məcəlləsinə əlavə edilmiş 218.1-1-ci maddəyə əsasən, bu Məcəllənin 218.1.1-ci və 218.1.2-ci maddələrinə uyğun olaraq, vergi tutulan əməliyyatların həcmi müəyyən edilərkən, vergi ödəyicisinin pərakəndə ticarət və vergi orqanında uçotda olmayan şəxslərə göstərilən xidmətlər üzrə nağdsız qaydada POS-terminal vasitəsilə aparılan ödəmələri 0,5 əmsal tətbiq etməklə nəzərə alınır.
Misal 1: Vergi ödəyicisi təlim xidmətləri həyata keçirir. Ardıcıl 12 aylıq dövrün istənilən ayında vergi tutulan əməliyyatların həcmi 260.000 manat olub. Araşdırma zamanı məlum olur ki, həmin əməliyyatların POS-terminal vasitəsilə aparılan hissəsi 128.000 manat təşkil edib. Beləliklə, POS-terminalsız əməliyyatların həcmi 132.000 manat olub:
260.000 – 128.000 = 132.000 manat.
Yeni dəyişikliklərə əsasən, POS-terminal ödənişlərinə 0,5 əmsal tətbiq edilir:
128.000 x 0,5 = 64.000 manat.
Vergi ödəyicisinin 12 aylıq dövr üzrə vergi tutulan əməliyyatların həcmi 196.000 manat olacaq:
132.000 + 64.000 = 196.000 manat.
Beləliklə, vergi tutulan əməliyyatların həcmi 200.000 manat limitindən az olduğu üçün vergi ödəyicisi sadələşdirilmiş verginin ödəyicisi olmaq hüququnu saxlayır.
POS-terminalla qəbul edilən ödənişlərlə bağlı iki məqama diqqət yetirmək lazımdır:
Birinci məqam ondan ibarətdir ki, 0,5 əmsal yalnız POS-terminal ödənişlərinə tətbiq olunur. Yəni bank hesabına köçürülən və ya VÖEN-lə bağlı kart hesabına “card-to-card” ödənişləri nəzərə alınmır.
İkinci məqama gəlincə, POS-terminal ödənişləri vergi ödəyicisindən daxil olduqda 0,5 əmsal tətbiq edilmir. Misal üçün, vergi ödəyicisi pərakəndə ticarət və ya xidmət zamanı ödənişi POS-terminalla alarsa, həmin ödəniş tam həcmi ilə hesablanır və 0,5 əmsal tətbiq edilmir.
Bəs 2025-ci ildə POS-terminalla aparılan ödənişlər necə nəzərə alınacaq?
Vergi Məcəlləsində edilmiş dəyişikliklərlə bağlı Qanunun keçid müddəalarında qeyd edilir ki, Məcəllənin 218.1-1-ci maddəsinin müddəaları yalnız 2026-cı il yanvarın 1-dən sonra həyata keçirilən vergi tutulan əməliyyatlara münasibətdə tətbiq edilir.
Misal 2: Sadələşdirilmiş verginin ödəyicisinin aprel ayında ardıcıl 12 ay üzrə dövriyyəsi 260.000 manat təşkil edib. Həmin dövriyyənin 120.000 manatı POS-terminal vasitəsilə həyata keçirilən nağdsız ödənişlər hesabına formalaşıb. POS-terminal üzrə dövriyyənin 30.000 manatı 2025-ci ilin may–dekabr aylarına təsadüf edir. Bu halda Vergi Məcəlləsinin 218.1-1-ci maddəsi üzrə dövriyyə aşağıdakı kimi müəyyən ediləcək:
POS-terminalsız dövriyyə – 140.000 manat (260.000 manat – 120.000 manat);
2025-ci ilə təsadüf edən dövr üzrə POS-terminal ödənişləri – 30.000 manat (əmsal tətbiq edilmir);
2026-cı ilə təsadüf edən dövr üzrə POS-terminal ödənişləri – 45.000 manat ((120.000 manat – 30.000 manat) x 0,5 əmsal);
Vergi Məcəlləsinin 218.1-1-ci maddəsinin tələblərinə əsasən, dövriyyə:
215.000 manat (140.000 + 30.000 + 45.000) təşkil edəcək.
Bu səbəbdən, vergi ödəyicisi ardıcıl 12 ay üzrə dövriyyənin 200.000 manatı keçməsi faktına görə sadələşdirilmiş verginin ödəyicisi statusunu itirir və əlavə dəyər vergisi ödəyicisi kimi qeydiyyata alınmalıdır. Ona görə də həmkarlarımıza tövsiyə olunur ki, Vergi Məcəlləsinin 218.1-1-ci maddəsi üzrə dövriyyə müəyyən edilərkən maddədə nəzərdə tutulan 0,5 əmsalı yalnız 2026-cı il yanvarın 1-dən sonra həyata keçirilən vergi tutulan əməliyyatlara münasibətdə tətbiq etsinlər.
Sadələşdirilmiş vergi hesablanarkən POS-terminal üzrə ödənişlər
Vergi Məcəlləsinin 218.1-1-ci maddəsində nəzərdə tutulan pərakəndə ticarət fəaliyyəti və vergi orqanında uçotda olmayan şəxslərə göstərilən xidmətlər üzrə nağdsız qaydada POS-terminal vasitəsilə aparılan ödənişlərin 0,5 əmsal tətbiq edilməklə nəzərə alınması yalnız ӘDV baxımından vergi tutulan əməliyyatların həcminin müəyyən edilməsi məqsədi daşıyır.
Pərakəndə ticarət və vergi orqanında uçotda olmayan şəxslərə göstərilən xidmətlər üzrə sadələşdirilmiş vergi hesablanarkən isə POS-terminal vasitəsilə aparılan ödənişlərə ümumi qaydada, yəni heç bir əmsal tətbiq olunmadan cəlbetmə həyata keçirilir.
Misal 3: Pərakəndə ticarət fəaliyyəti ilə məşğul olan və sadələşdirilmiş verginin ödəyicisinin 2026-cı ilin I rübü üzrə dövriyyəsi 12.000 manat təşkil edib. Həmin dövriyyənin 3.000 manatı POS-terminal vasitəsilə həyata keçirilib. Vergi ödəyicisinin sadələşdirilmiş vergi üzrə vergitutma obyektini müəyyən edərkən POS-terminal vasitəsilə aparılan ödənişlərə 0,5 əmsal tətbiq edilmir. Bu halda vergi ödəyicisinin sadələşdirilmiş vergi məbləği 240 manat təşkil edir:
12.000 x 2% = 240 manat.
POS-terminal üzrə dövriyyəyə 0,5 əmsal tətbiq etməklə vergitutma obyektinin 12.000 manat deyil, 10.500 manat (9000 manat + (3000 manat x 0,5 əmsal)) kimi müəyyən edilməsi düzgün hesab edilmir.
Bir daha vurğulayırıq ki, pərakəndə ticarət və vergi orqanında uçotda olmayan şəxslərə göstərilən xidmətlər üzrə POS-terminal əməliyyatlarına 0,5 əmsalın tətbiq edilməsi yalnız ӘDV qeydiyyatı məqsədləri üçün nəzərdə tutulub və sadələşdirilmiş verginin hesablanmasına şamil edilmir.
“vergiler.az”

01:28 / 24 Sentyabr 2026
 CƏMİYYƏT
27
01:17 / 24 Sentyabr 2026
CƏMİYYƏT
60
01:03 / 24 Sentyabr 2026
CƏMİYYƏT
199
00:42 / 24 Sentyabr 2026
SİYASƏT
57
00:41 / 24 Sentyabr 2026
CƏMİYYƏT
63

00:34 / 24 Sentyabr 2026
SİYASƏT
55
00:14 / 24 Sentyabr 2026
CƏMİYYƏT
57
00:14 / 24 Sentyabr 2026
ŞOU-BİZNES
1026
00:08 / 24 Sentyabr 2026
CƏMİYYƏT
105
23:59 / 23 Sentyabr 2026
CƏMİYYƏT
67
23:55 / 23 Sentyabr 2026
DÜNYA
62

23:54 / 23 Sentyabr 2026
CƏMİYYƏT
53
23:48 / 23 Sentyabr 2026
CƏMİYYƏT
69
23:36 / 23 Sentyabr 2026
HƏRBİ
66
23:29 / 23 Sentyabr 2026
CƏMİYYƏT
61
22:52 / 23 Sentyabr 2026
ŞOU-BİZNES
76
22:37 / 23 Sentyabr 2026
KRİMİNAL
72
22:30 / 23 Sentyabr 2026
KRİMİNAL
63
22:14 / 23 Sentyabr 2026
SİYASƏT
70
21:47 / 23 Sentyabr 2026
CƏMİYYƏT
126
21:36 / 23 Sentyabr 2026
CƏMİYYƏT
756

21:19 / 23 Sentyabr 2026
CƏMİYYƏT
88

21:09 / 23 Sentyabr 2026
CƏMİYYƏT
161
© 2026 Oxu24.com Müəllif hüquqları qorunur.