

Qızıl bu qədər BAHALAŞDI
01 Oktyabr 2026, 10:54
Qaynar xətt:
(+99450) 247 90 86

İQTİSADİYYAT
34
01.10.2026, 17:08

Azərbaycanda maliyyə təhlükəsizliyinin təmin edilməsi və istehlakçıların hüquqlarının müdafiəsi istiqamətində mühüm yenilik tətbiq edilməyə başlanıb. Bu gündən etibarən vətəndaşlar öz adlarına onlayn kredit rəsmiləşdirilməsinə əvvəlcədən qadağa qoymaq hüququndan istifadə edə biləcəklər.
Yeni qaydalara əsasən, kreditlərin verilməsi zamanı məbləğdən asılı olaraq 2 saat və ya 24 saatlıq məcburi gözləmə müddəti tətbiq olunacaq. Sözügedən mexanizm həm kommersiya banklarına, həm də bank olmayan kredit təşkilatlarına (BOKT) şamil edilir.
Son illər rəqəmsal bankçılığın inkişafı ilə yanaşı, şəxsi məlumatlardan qanunsuz istifadə və onlayn dələduzluq halları da nəzərəçarpacaq dərəədə artmışdı.
Qəbul edilən yeni mexanizm məhz vətəndaşların iradəsi xaricində kredit götürülməsinin və kibercinayətkarlığın qarşısını almağa hesablanıb.
Tətbiq edilən gözləmə müddəti isə şəxslərə tələsik qərarlardan yayınmaq və əməliyyatı ləğv etmək üçün əlavə vaxt imkanı yaradır. Ekspertlər hesab edirlər ki, bu addım maliyyə sektorunda şəffaflığın və təhlükəsizliyin artırılması baxımından mühüm dönüş nöqtəsidir.
Oxu24.com bu yeniliyin hüquqi təminatlarını və məsuliyyət mexanizmlərini aydınlaşdırmaq üçün mütəxəssis rəyini öyrənib.
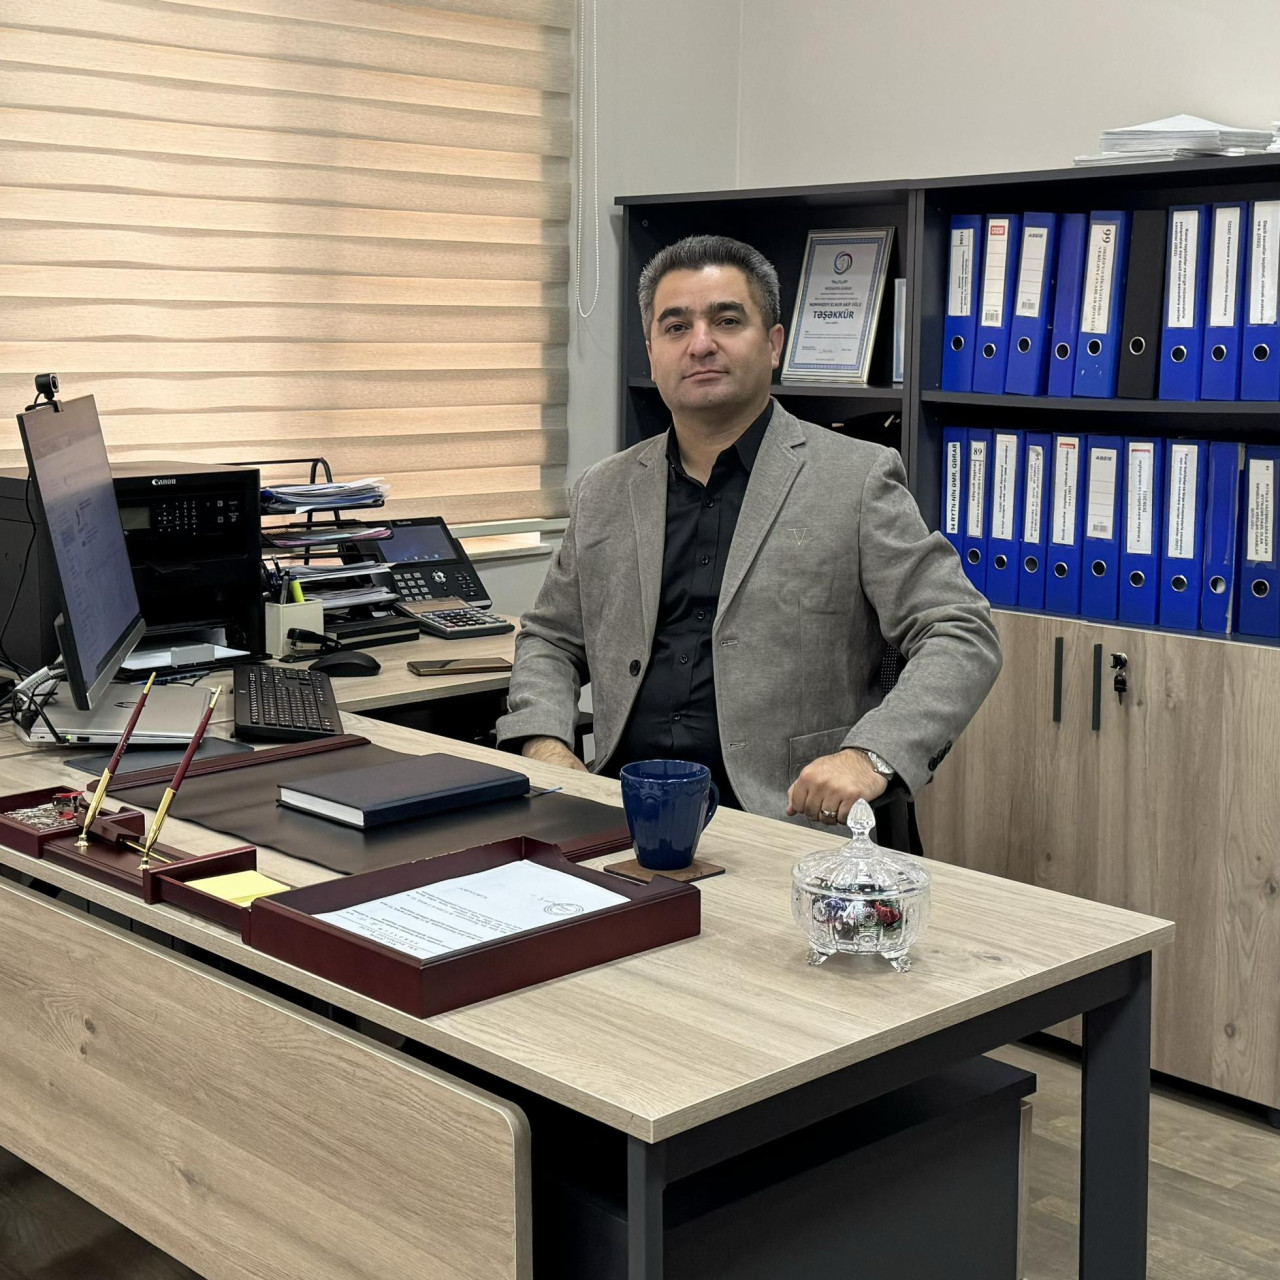
Mövzu ilə bağlı Oxu24.com-a ətraflı açıqlama verən vəkil Elnur Məmmədov bildirib ki, vətəndaşın öz adına onlayn kredit götürülməsinə əvvəlcədən qadağa qoymaq imkanının yaradılması, ilk növbədə, onun razılığı olmadan kredit rəsmiləşdirilməsinin qarşısını almağa yönəlmiş mühüm hüquqi mexanizmdir.
Əvvəllər kiberdələduzlar şəxsi məlumatları ələ keçirərək bir neçə dəqiqə ərzində vətəndaşın xəbəri olmadan onun adına kredit rəsmiləşdirə bilirdilərsə, tətbiq olunan profilaktik qadağa həmin imkanı kökündən bloklayır.
Elnur Məmmədov tətbiq edilən gözləmə intervallarının mahiyyətini də şərh edib:
"Kredit məbləğindən asılı olaraq tətbiq edilən 2 və ya 24 saatlıq gözləmə müddəti vətəndaşa əməliyyatı yenidən nəzərdən keçirmək və zəruri halda ondan imtina etmək üçün əlavə vaxt verir. Kiçik məbləğlərdə 2 saatlıq, iri məbləğlərdə isə 24 saatlıq ləngimə vətəndaşın aldığı xəbərdarlıq bildirişi sayəsində prosesə müdaxilə etməsinə və zəruri halda əməliyyatı ləğv etməsinə şərait yaradır".
Elnur Məmmədov vurğulayıb ki, qaydaların pozulması halında hüquqi məsuliyyətin kimin üzərinə düşəcəyi də aydın müəyyənləşdirilib.
Bu müddət ərzində müəyyən edilmiş prosedurlar pozularaq vətəndaşın iradəsinə zidd kredit rəsmiləşdirilərsə, məsuliyyət məsələsi kredit təşkilatının qanunvericiliyin tələblərinə əməl edib-etməməsindən asılı olaraq qiymətləndiriləcək:
“Burada əsas məsələ kredit verən bank və ya BOKT-un müştərinin iradəsini və identifikasiyasını lazımi qaydada yoxlamasıdır. Əgər vətəndaş sistemdə qadağa qoyubsa, yaxud bank müəyyən olunmuş gözləmə müddətinə və gücləndirilmiş yoxlama prosedurlarına riayət etmədən kredit veribsə, bütün hüquqi və maliyyə öhdəliyi kredit təşkilatının üzərinə düşür. Vətəndaş onun iradəsi xaricində rəsmiləşdirilən belə borca görə cavabdeh sayıla bilməz".
Qeyd edək ki, belə bir mexanizm xüsusilə sosial mühəndislik, telefon dələduzluğu və şəxsin məlumatlarından icazəsiz istifadə hallarına qarşı etibarlı müdafiə qalxanı yaradır.
Dələduzların əsas taktikası qurbanı tələsdirmək olduğu üçün 24 saatlıq məcburi gözləmə müddəti bu manipulyasiyanı boşa çıxarır.
Vəkil praktiki baxımdan vətəndaşlara da mühüm tövsiyə verib.
O qeyd edib ki, vətəndaşlar öz adlarına kredit qadağasının aktiv olub-olmadığını, kredit rəsmiləşdirilməsi zamanı tətbiq edilən prosedurları mütəmadi yoxlamalı, cari kredit ehtiyacları olmadıqda bu qadağanı sistemdə aktiv saxlamalıdırlar.
Çimnaz Telmanqızı

17:15 / 01 Oktyabr 2026
 CƏMİYYƏT
1
17:05 / 01 Oktyabr 2026
CƏMİYYƏT
31
17:02 / 01 Oktyabr 2026
CƏMİYYƏT
32
16:53 / 01 Oktyabr 2026
CƏMİYYƏT
42
16:47 / 01 Oktyabr 2026
CƏMİYYƏT
44
16:38 / 01 Oktyabr 2026
CƏMİYYƏT
58
16:29 / 01 Oktyabr 2026
CƏMİYYƏT
56
16:25 / 01 Oktyabr 2026
CƏMİYYƏT
195
15:59 / 01 Oktyabr 2026
KRİMİNAL
72
15:46 / 01 Oktyabr 2026
KRİMİNAL
69
15:36 / 01 Oktyabr 2026
CƏMİYYƏT
78
15:30 / 01 Oktyabr 2026
CƏMİYYƏT
86
15:27 / 01 Oktyabr 2026
CƏMİYYƏT
88

14:55 / 01 Oktyabr 2026
DÜNYA
61
14:53 / 01 Oktyabr 2026
CƏMİYYƏT
90
14:41 / 01 Oktyabr 2026
CƏMİYYƏT
80
14:30 / 01 Oktyabr 2026
CƏMİYYƏT
63
14:28 / 01 Oktyabr 2026
CƏMİYYƏT
104
14:24 / 01 Oktyabr 2026
CƏMİYYƏT
73
14:07 / 01 Oktyabr 2026
CƏMİYYƏT
167

14:05 / 01 Oktyabr 2026
CƏMİYYƏT
76

13:57 / 01 Oktyabr 2026
CƏMİYYƏT
87
13:39 / 01 Oktyabr 2026
CƏMİYYƏT
79
© 2026 Oxu24.com Müəllif hüquqları qorunur.