


Bu vəkillər hakim təyin olundu - SİYAHI
11 Oktyabr 2026, 08:51
Qaynar xətt:
(+99450) 247 90 86
HÜQUQ
324
19.12.2022, 23:18

Oxu24.com oxuculara hüquqi yardımını davam etdirir.
Bu dəfə təqdim etdiyimiz mövzu çatdırma şirkətlərinin vergi ödəməsi qaydası ilə bağlıdır.
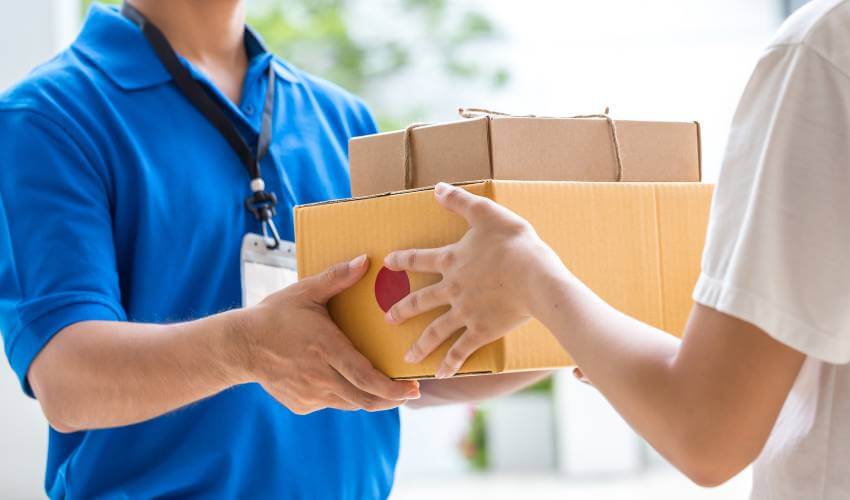
Karantin dövründə aktiv şəkildə istifadə olunan yeməklərin evə, ofisə sifariş edilməsi idi. Bəs bu zaman xidmətlər neçə rəsmiləşdirilir? Nəzarət-kassa aparatı çeki kimin adından təqdim edilməlidir – restoranın yoxsa vasitəçi (kuryer) şirkətin?
Son dövrlərdə ayrı-ayrı çatdırılma (kuryer) şirkətləri (“Wolt”, “Bolt” və s.) vasitəsilə kafe və restoranlardan yemək sifarişi geniş yayılıb. Bu zaman vergi qanunvericiliyi baxımından müştərilərə nəzarət-kassa aparatı çekinin təqdim edilməsi ilə bağlı suallar və fikir ayrılığı yaranır. Müştəri tərəfindən ödəniş mobil telefon və ya kompüterlə, plastik kartla edilir və ya çatdırılma şirkətinə qapıda nağd şəkildə verilir. Toplanmış vəsait isə kuryer şirkəti tərəfindən müqavilə şərtlərinə uyğun olaraq ictimai iaşə fəaliyyəti göstərən vergi ödəyicisinin bank hesabına köçürülür.
Vergi Məcəlləsinin 16.1.8-ci maddəsinin tələblərinə əsasən, nəzarət-kassa aparatı tətbiq etmək ictimai iaşə fəaliyyəti ilə məşğul olan vergi ödəyicilərinin vəzifələrinə aiddir. Yəni bu fəaliyyətlə məşğul olan vergi ödəyiciləri yeməklərin və s. təqdim edilməsinə görə nəzarət-kassa aparatı çeki verməlidirlər. Burada suallar ortaya çıxır:
- kuryer şirkəti tərəfindən bank vasitəsilə köçürülən məbləğlər nəzərə alınarsa, nəzarət-kassa aparatına mədaxil olunan məbləğlər satış dövriyyəsində təkrarlanacaqmı?
- bu zaman ikiqat vergitutma halının yaranmaması üçün hansı addımlar atılmalıdır?
Yuxarıda qeyd edildiyi kimi, nəzarət-kassa aparatı tətbiq edilməsi ictimai iaşə fəaliyyəti ilə məşğul olan vergi ödəyicilərinin vəzifəsi olduğundan müştərilərə göndərilən yeməklərə görə çek verilməlidir. Bu həm də istehlakçıların hüquqlarının müdafiəsi ilə bağlı qanunvericiliyin tələbləri baxımından vacibdir.
Əməliyyatların ikiqat vergiyə cəlb edilməməsi baxımından vergi ödəyicilərinə hesabat dövrləri üzrə təkrarlanan dövriyyələr barədə vergi orqanlarına məlumat verilməsi vacibdir. Eyni zamanda, bu cür əməliyyatlar üzrə çatdırılma şirkətlərinə Vergi Məcəlləsinin 71-1.5.4-cü maddəsində göstərilən “Malların (işlərin, xidmətlərin) vəkalət verən (komitent) tərəfindən agentə (komisyonçuya) verilməsi barədə” növündə elektron qaimə-faktura təqdim edilməsi tövsiyə olunur.
Hazırladı: Miri Məcidli


11 Oktyabr 2026, 08:51

09 Oktyabr 2026, 18:22

09 Oktyabr 2026, 18:10

09 Oktyabr 2026, 14:10
15:36 / 12 Oktyabr 2026
 CƏMİYYƏT
115

15:30 / 12 Oktyabr 2026
SİYASƏT
45
15:22 / 12 Oktyabr 2026
SİYASƏT
610
15:21 / 12 Oktyabr 2026
CƏMİYYƏT
53
15:15 / 12 Oktyabr 2026
SİYASƏT
150
15:07 / 12 Oktyabr 2026
SİYASƏT
132
15:06 / 12 Oktyabr 2026
REDAKTORUN SEÇİMİ
400
14:58 / 12 Oktyabr 2026
CƏMİYYƏT
362
14:56 / 12 Oktyabr 2026
CƏMİYYƏT
81
14:52 / 12 Oktyabr 2026
SİYASƏT
2638
14:40 / 12 Oktyabr 2026
CƏMİYYƏT
192
14:34 / 12 Oktyabr 2026
SİYASƏT
55
14:27 / 12 Oktyabr 2026
CƏMİYYƏT
196
14:25 / 12 Oktyabr 2026
OXU24 TV
135
14:17 / 12 Oktyabr 2026
CƏMİYYƏT
1149

14:11 / 12 Oktyabr 2026
İQTİSADİYYAT
89
14:04 / 12 Oktyabr 2026
OXU24 TV
1253
13:54 / 12 Oktyabr 2026
CƏMİYYƏT
32
13:51 / 12 Oktyabr 2026
CƏMİYYƏT
98
13:40 / 12 Oktyabr 2026
SİYASƏT
88
13:30 / 12 Oktyabr 2026
CƏMİYYƏT
3473
13:26 / 12 Oktyabr 2026
DÜNYA
129
13:21 / 12 Oktyabr 2026
DÜNYA
139
© 2026 Oxu24.com Müəllif hüquqları qorunur.