


Mediasiyada barışmaqdan imtina edənləri nə gözləyir?
16 Noyabr 2026, 16:55
Qaynar xətt:
(+99450) 247 90 86
HÜQUQ
46
16.11.2026, 17:25

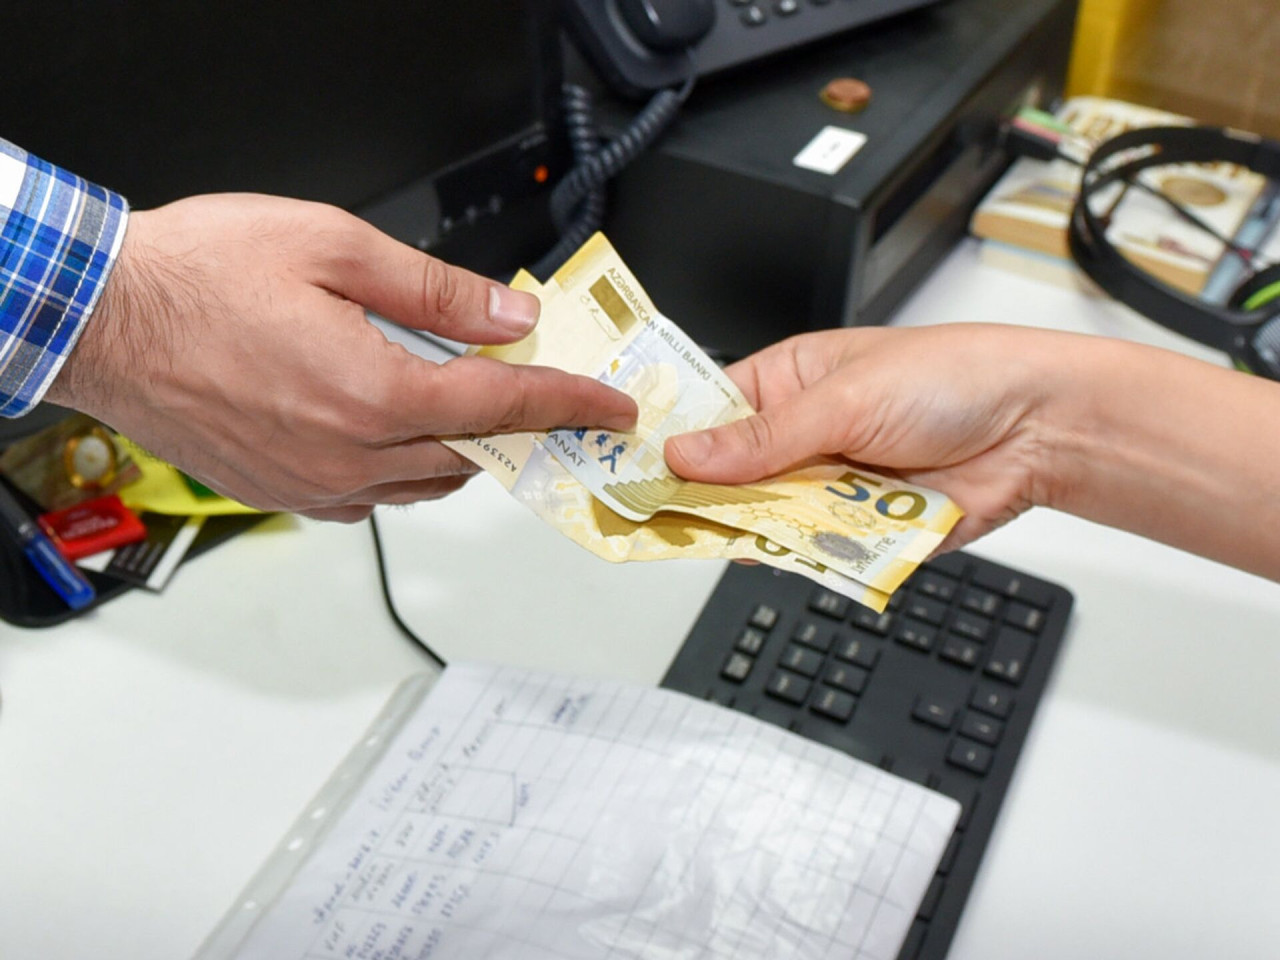
Vətən müharibəsi iştirakçılarına qanunvericiliklə bir sıra sosial və vergi güzəştləri nəzərdə tutulub. Lakin bu güzəştlərdən heç də bütün veteranlar vaxtında yararlana bilmir. Xüsusilə müharibə veteranı vəsiqəsinin gec verilməsi, sənədlərin iş yerinə vaxtında təqdim edilməməsi və mühasibatlıqda müvafiq rəsmiləşdirmənin aparılmaması nəticəsində bəzi şəxslərin əməkhaqqısından güzəşt tətbiq edilmədən vergi tutulur. Bu isə vətəndaşlarda haqlı olaraq belə bir sual yaradır: Əgər şəxs müharibə veteranı statusunu daha əvvəl əldə edib, lakin vəsiqəsini və ya təsdiqedici sənədlərini iş yerinə gec təqdim edibsə, həmin müddət ərzində əməkhaqqısından artıq tutulmuş vergiləri geri ala bilərmi?
Oxu24.com xəbər verir ki, Vergi Məcəlləsinə əsasən, müharibə veteranlarının muzdlu işdən əldə etdikləri aylıq gəlirlərinin 400 manatlıq hissəsi gəlir vergisindən azaddır.
Bu güzəşt müharibə veteranlarının sosial müdafiəsinin gücləndirilməsinə və onların əməkhaqlarından tutulan vergi yükünün azaldılmasına xidmət edir.
Başqa sözlə, müharibə veteranı əmək fəaliyyəti ilə məşğuldursa, onun aylıq əməkhaqqısının müvafiq hissəsinə qanunvericilikdə nəzərdə tutulan vergi güzəşti tətbiq edilə bilər.
Burada diqqət yetirilməli olan məqamlardan biri də şəxsin eyni zamanda bir neçə vergi güzəşti hüququna malik olmasıdır. Məsələn, müharibə veteranı olan şəxs digər əsaslarla da gəlir vergisi güzəştindən istifadə etmək hüququna malikdirsə, bu güzəştlər avtomatik olaraq bir-birinə əlavə edilmir.
Vergi Məcəlləsinin müvafiq müddəalarına uyğun olaraq, nəzərdə tutulan güzəştlərdən ən yüksək məbləğdə olanı tətbiq edilir. Bu səbəbdən vətəndaşın hansı güzəştdən istifadə edə biləcəyi onun hüquqi statusu və qanunvericilikdə müəyyən edilmiş şərtlər əsasında müəyyənləşdirilir.
Güzəştdən yararlanmaq üçün müharibə veteranı müvafiq təsdiqedici sənədləri əsas iş yerinə təqdim etməlidir. Bunun üçün, bir qayda olaraq, müharibə veteranı vəsiqəsi tələb olunur. Vəsiqə hələ təqdim edilməyibsə, şəxsin müvafiq statusunu təsdiq edən aidiyyəti dövlət qurumunun rəsmi arayışının qəbul edilməsi də məsələnin rəsmiləşdirilməsində əhəmiyyət daşıya bilər. Sənədlər təqdim edildikdən sonra işəgötürən və mühasibatlıq tərəfindən müvafiq vergi güzəşti tətbiq edilməlidir.
Bəs müharibə veteranı vəsiqəsini gec aldığına və ya sənədlərini iş yerinə vaxtında təqdim etmədiyinə görə əvvəlki aylarda əməkhaqqısından tutulmuş vergilərin taleyi necə olur?
Bu, veteranları maraqlandıran əsas məsələlərdən biridir. Çünki elə şəxslər var ki, müharibə veteranı statusunu təsdiq edən sənədləri əldə edənədək aylarla, hətta daha uzun müddət güzəştdən istifadə edə bilməyib. Nəticədə onların əməkhaqqısından qanunla nəzərdə tutulan azadolma nəzərə alınmadan gəlir vergisi tutulub. Belə hallarda ilk növbədə şəxsin veteran statusunun hansı tarixdən qüvvədə olduğu, güzəşt hüququnun nə vaxt yarandığı və həmin dövr üzrə vergi hesablamalarının necə aparıldığı araşdırılmalıdır. Çünki vəsiqənin faktiki olaraq hansı tarixdə təqdim edilməsi ilə şəxsin müvafiq statusu əldə etdiyi tarix eyni olmaya bilər. Bu iki məqamın fərqləndirilməsi əvvəlki dövrlər üzrə artıq tutulmuş verginin yenidən hesablanması məsələsində xüsusi əhəmiyyət daşıyır.Əgər şəxsin güzəşt hüququnun əvvəlki dövrə də şamil edilməsi üçün qanuni əsaslar mövcuddursa, işəgötürən tərəfindən həmin dövrlər üzrə vergi hesablamalarının dəqiqləşdirilməsi məsələsi gündəmə gələ bilər. Bu zaman mühasibatlıq əməkdaşın təqdim etdiyi sənədləri, statusun qüvvəyə mindiyi tarixi və müvafiq vergi qanunvericiliyinin tələblərini nəzərə almalıdır. Zərurət yarandıqda əvvəlki hesabat dövrləri üzrə dəqiqləşdirilmiş vergi hesabatlarının təqdim edilməsi və artıq ödənilmiş məbləğin əvəzləşdirilməsi və ya qaytarılması üçün qanunvericilikdə nəzərdə tutulan prosedurlardan istifadə oluna bilər.
Vətəndaşlar bu məsələ ilə bağlı yalnız vəsiqənin gec təqdim edilməsini əsas gətirərək əvvəlki dövrlərdə tutulmuş vergilərin geri alınmasının mümkünsüz olduğunu düşünməməlidirlər. Eyni zamanda, statusun mövcud olması da 2022-ci ilin yanvarından etibarən tutulmuş bütün vergilərin avtomatik və şərtsiz qaytarılması demək deyil. Hər bir hal üzrə güzəşt hüququnun yarandığı tarix, həmin dövrün qanunvericiliyi, gəlirin növü, işçinin əsas iş yeri və vergi hesabatları ayrıca qiymətləndirilməlidir.Əgər artıq vergi tutulduğu müəyyən edilərsə, şəxs ilk növbədə çalışdığı müəssisənin mühasibatlığına müraciət edərək əməkhaqqı hesablamalarının və əvvəlki dövrlər üzrə tutulmuş gəlir vergisinin yoxlanılmasını tələb edə bilər. Məsələ işəgötürən səviyyəsində həll edilmədikdə isə Dövlət Vergi Xidmətinə müraciət etmək və artıq ödənilmiş verginin qanunvericiliyə uyğun qaytarılması prosedurunu dəqiqləşdirmək mümkündür.
Beləliklə, müharibə veteranlarının gəlir vergisi güzəştindən vaxtında yararlana bilməməsi onların əvvəlki dövrlər üzrə hüquqlarının araşdırılmasına mane olmur. Əsas məsələ güzəşt hüququnun hansı tarixdən yarandığını və artıq tutulmuş verginin hansı qaydada yenidən hesablanmalı olduğunu düzgün müəyyənləşdirməkdir. Veteranlar müvafiq sənədləri iş yerlərinə təqdim etməklə yanaşı, əvvəlki əməkhaqqı hesablamalarını da yoxlatdırmalı, qanunla nəzərdə tutulan güzəştdən istifadə hüquqlarının təmin olunması üçün aidiyyəti qurumlara müraciət etməlidirlər.
Turan Etibaroğlu


16 Noyabr 2026, 16:55

16 Noyabr 2026, 16:33

16 Noyabr 2026, 16:17

16 Noyabr 2026, 13:40

17:30 / 16 Noyabr 2026
 CƏMİYYƏT
9
17:26 / 16 Noyabr 2026
CƏMİYYƏT
24
17:25 / 16 Noyabr 2026
DÜNYA
24
17:19 / 16 Noyabr 2026
ŞOU-BİZNES
43
17:12 / 16 Noyabr 2026
DÜNYA
43
17:10 / 16 Noyabr 2026
MARAQLI
45
17:01 / 16 Noyabr 2026
DÜNYA
56

16:55 / 16 Noyabr 2026
HÜQUQ
64
16:52 / 16 Noyabr 2026
DÜNYA
62
16:50 / 16 Noyabr 2026
CƏMİYYƏT
63
16:33 / 16 Noyabr 2026
HÜQUQ
82
16:25 / 16 Noyabr 2026
CƏMİYYƏT
125

16:17 / 16 Noyabr 2026
HÜQUQ
100

16:12 / 16 Noyabr 2026
CƏMİYYƏT
137
16:08 / 16 Noyabr 2026
CƏMİYYƏT
117
15:45 / 16 Noyabr 2026
CƏMİYYƏT
90
15:18 / 16 Noyabr 2026
CƏMİYYƏT
124
15:00 / 16 Noyabr 2026
CƏMİYYƏT
115

14:30 / 16 Noyabr 2026
CƏMİYYƏT
475
14:24 / 16 Noyabr 2026
DÜNYA
137
14:19 / 16 Noyabr 2026
CƏMİYYƏT
167

14:14 / 16 Noyabr 2026
CƏMİYYƏT
142

14:10 / 16 Noyabr 2026
CƏMİYYƏT
200
© 2026 Oxu24.com Müəllif hüquqları qorunur.